微信分付套现:风险与正确用法
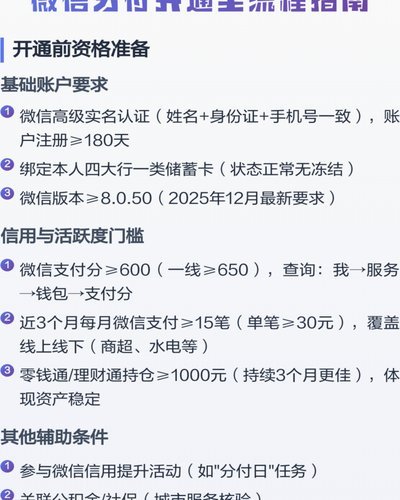
微信分付作为腾讯推出的新一代信用支付工具,其核心逻辑是通过用户信用评估实现先享后付。从技术实现层面看,分付系统依托微信生态的庞大用户数据,结合AI风控模型进行动态授信,本质上是将传统信用卡额度转化为数...
鹿优选提现终极指南:从零基础到变现的完整攻略
鹿优选的“提现”机制并非单纯的资金转移,它背后蕴含着一套巧妙的激励与生态构建,需要用户具备一定的理解和策略才能高效利用。核心在于“鹿币”与“实物”的兑换,而这种兑换的逻辑和流程决定了提现的本质和方式。...
分期乐靠谱吗?深度调查背后的风险
分期乐的合法合规问题一直以来备受关注,判断其是否为正规平台,需要从多维度进行分析。最初的分期乐模式,其核心在于通过“小额、免息、不逾期”的特性,迎合了部分用户,尤其是低收入人群的需求。然而,这种模式在...
分期乐提前结清攻略及风险提示
分期乐作为一种消费金融产品,为消费者提供了便捷的购物选择。然而,有时用户可能会遇到需要提前释放资金的情况,这就涉及到了分期乐套现的过程。本文将从操作流程、风险提示以及法律合规性三个方面深入探讨分期乐套...
怎么快速提取花呗里的钱?
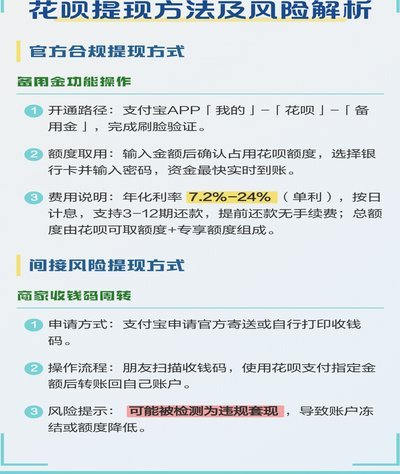
花呗提现的本质是将信用额度转化为可支配资金,其核心逻辑依赖于支付宝账户的绑定关系与资金流转路径。用户需通过支付宝App进入花呗页面,选择"还款"或"转账"功能,将额度转入绑定的银行卡或支付宝余额。这一...
分期乐套现攻略揭秘
分期乐的金融结构中存在隐性资金池,其核心逻辑是通过消费分期形成现金流闭环。用户将商品价值拆解为多期还款,平台则通过商户合作获取商品差价。这种模式下,套现行为实质是突破消费场景约束,将信用额度转化为可支...
微信分付如何提现使用指南
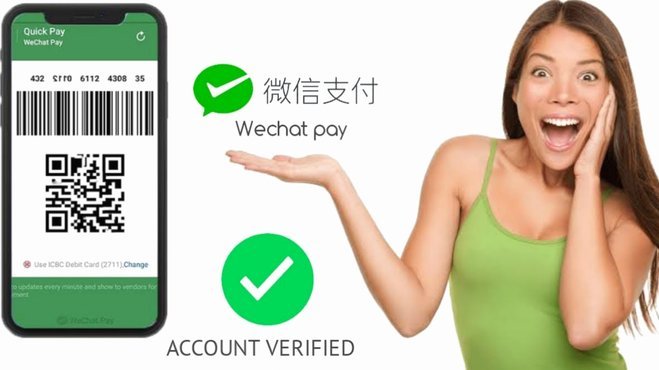
微信分付作为一种信用支付方式,为用户提供了灵活的消费选择。然而,在某些情况下,用户可能 对于符合条件的用户而言,微信分付提现的具体流程如下:进入“微信支付”小程序或登录手机上的“微信”应用,点击页面下...
羊小咩借贷背后的信用评估逻辑
羊小咩的借贷功能本质上是一套基于用户行为数据的信用评估系统,其核心逻辑在于通过多维度数据交叉验证用户偿债能力。平台会整合用户的消费记录、社交关系图谱、设备使用习惯等非传统金融数据,构建动态信用画像。这...
白条能否提现?京东信贷额度和现金存款有何不同
从本质逻辑上审视,任何形式的短期消费信贷——包括依托于京东生态体系的“白条”服务——都不是等同于银行账户中的现金存款。因此,提出“白条能否提现”这一问题,实际上是混淆了支付信用额度和实际流动资金的概念...
白条信用支付反套现机制解析
电商平台信用支付工具的运作逻辑本质上是基于用户信用数据的动态授信模型。白条额度的生成依赖于消费行为、还款记录、社交关系网络等多维数据的交叉验证,其核心在于构建风险可控的信用闭环。任何试图通过虚构交易或...