得物APP余额如何快速提现
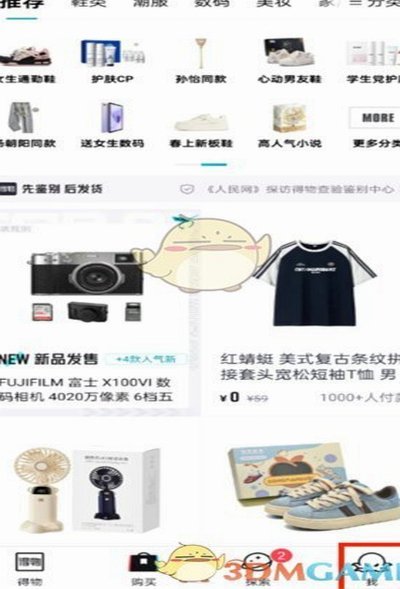
得物APP余额提现功能的设计逻辑与用户行为路径紧密关联。平台通过绑定银行卡实现资金流转,但并非所有用户都了解提现入口的隐藏位置——在“我的”页面底部的“钱包”选项中,提现功能被嵌套在“余额”子菜单内。这种设计既符合移动应用的层级布局惯例,也隐含着平台对资金安全的考量,将敏感操作置于相对隐蔽的位置以降低误触风险。值得注意的是,提现前必须完成实名认证和银行卡绑定,这一前置条件实质上是平台合规性管理的体现,与金融监管要求形成呼应。
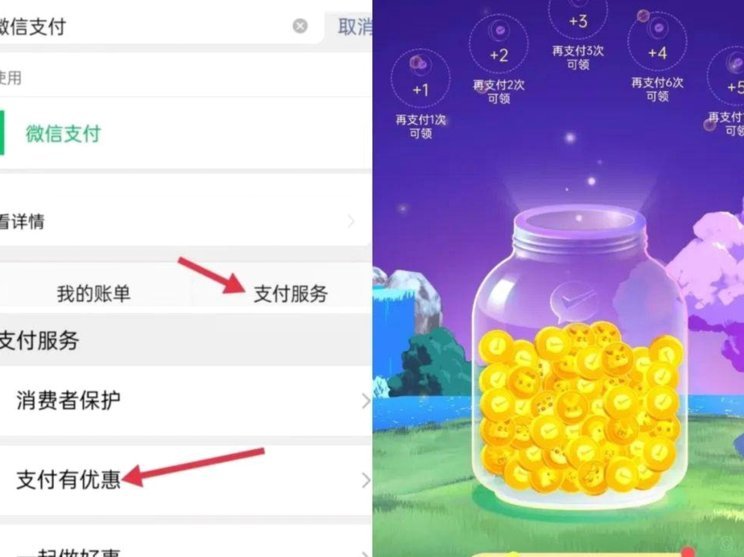
提现流程中的关键变量在于渠道选择与手续费率。用户可将余额提现至绑定的银行卡或微信零钱,但不同渠道的手续费差异显著。以微信零钱为例,提现至绑定银行卡的手续费为0.1%,而直接提现至零钱则完全免费。这种差异化设计既符合平台商业逻辑,也反映了移动支付生态中资金流转成本的分摊机制。更值得关注的是,提现申请后需经历24小时的审核期,这一时间窗口与平台风控系统的实时校验机制相关,旨在防范资金异常流动风险。
平台在提现限额方面设置的动态规则值得深入解析。新用户初始提现额度通常为500元,随着使用时长和交易频次增加,限额会逐步提升至5000元甚至更高。这种阶梯式限额策略既是对用户信用状况的动态评估,也体现了平台在风险控制与用户体验之间的平衡。当用户尝试提现超过当前限额时,系统会自动触发人工审核流程,此时提供完整的交易记录和身份证明材料能显著提高审核通过率。
提现失败的常见原因往往源于信息不匹配或账户状态异常。例如,银行卡预留手机号与得物APP绑定的手机号不一致会导致提现被系统拦截,此时用户需同步更新两处信息。另外,若账户存在未处理的订单纠纷或退货申请,平台可能会暂时冻结提现权限。针对这些场景,建议用户在提现前检查账户状态,确保所有交易记录完整且无争议。平台近期推出的“提现预检”功能,能在用户发起提现前自动提示潜在风险点,这种前瞻性设计有效降低了用户操作失误率。
从资金流动的全生命周期视角看,得物APP的提现机制本质上是构建用户信任体系的重要环节。平台通过设置合理的手续费、动态限额和风控措施,既保障了资金安全,又维持了用户活跃度。对于高频交易用户而言,合理规划提现时机和渠道选择,能有效降低资金沉淀成本。值得关注的是,平台正在探索与第三方支付机构的合作,未来可能引入更多提现渠道以提升用户体验,这种持续优化的动态过程,正是移动互联网平台保持竞争力的关键所在。
相关文章
分期乐会员如何申请退款指南
**分期乐会员退款指南:清晰步骤助你轻松解决** 在使用分期乐的过程中,会员服务可能会因为个人需求变化而不再适用。如果你决定取消会员资格并申请退款,了解具体的操作流程和注意事项至关重要。首先,明确...
分期乐额度怎么激活
理解“分期乐的额度怎么取出来”这一问题,核心在于转变思维认知:它并非一个可以像提取活期存款那样将虚拟额度“取出”为现金的行为。我们讨论的额度,本质上是一种与消费场景强绑定的“未来支付能力承诺”(Fut...
微信分付套现风险与注意事项
微信分付作为一种便捷的信用支付方式,已经融入了众多用户的日常生活中。然而,在探索其各种便利功能的同时,一些用户可能对如何利用这一工具进行套现产生了兴趣。尽管这种方法在理论上有一定的吸引力,但实践中却面...
支付宝分付提现:图文详解,轻松搞定
在数字支付日益普及的今天,许多人选择使用支付宝的分付功能进行消费。然而,当用户需要将分付中的资金提现出来时,往往会遇到一些困惑。本文旨在详细介绍分付提现的正确方法,帮助用户更加高效和安全地操作。...
鹿优选怎么快速又安全地提现
提现流程的底层逻辑 鹿优选的提现机制本质上是资金流转的标准化操作,其核心在于账户与支付渠道的精准对接。用户需通过绑定银行卡或第三方支付工具完成提现,系统会根据账户余额与提现额度自动匹配对应通道。值得...
如何明智地使用分期乐的借款和支付额度?
在使用分期乐的额度时,首先需要明确额度的种类。分期乐提供两种主要额度类型:借款额度和支付额度。借款额度主要用于借款消费,支付额度则更多用于直接支付商品或服务费用。合理利用这些额度,可以帮助用户更好地管...