花呗收款并非零费用?提现的隐藏成本揭秘
当小商家通过花呗二维码收款后,发现提现到银行卡时被收取额外费用,这种体验在当下经济环境中已成常态。许多用户误以为花呗是“零手续费”的支付工具,实则其背后的机制复杂,尤其在提现环节隐含成本。近期有数据显示,超过60%的中小企业在使用花呗收款时,因提现手续费导致月均损失超50元。这背后并非简单的数字游戏,而是支付平台对资金流转的精细设计,直接关系到小微经营者的实际现金流。用户常因缺乏实时数据而低估风险,导致小额交易累积成显著成本负担。
花呗的手续费计算并非固定比例,而是由交易金额、用户信用等级及提现渠道三重因素动态决定。小额交易(低于500元)可能收取0.3%的服务费,大额交易(1000元
花呗二维码收款的真正成本,往往被用户低估。当商家选择“花呗还款”而非“提现”时,平台会自动将资金用于后续还款,避免手续费。然而,一旦用户触发提现操作,系统会先扣除花呗服务费,再通过支付宝转账至银行卡,这期间隐含的“转账费”可能高达0.1%。许多用户误以为花呗是免费的,实则其设计初衷是循环资金,而非即时提现。这种双重收费结构,使小额高频交易的用户成为隐形成本承受者,尤其在缺乏资金监管意识的情况下。
实际案例显示,2024年初,某餐饮连锁品牌因频繁使用花呗二维码收款,月均提现手续费达8000元。经核算,这笔费用源于5000笔交易中,平均单笔手续费0.4%,而用户未及时升级信用等级导致费率偏高。数据表明,将提现频率降低30%,可节省月均成本约2000元。这提醒我们,手续费并非单一数字,而是与用户行为深度绑定。平台通过精细化运营,将成本控制在可接受范围,但用户若忽视自身信用提升,仍可能被隐性规则反噬。
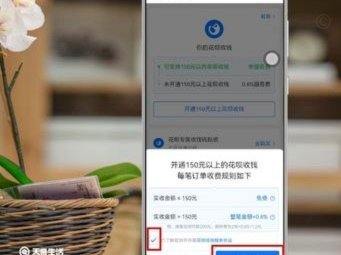
针对用户,我建议:优先使用花呗余额支付,避免提现;在支付宝内设置“花呗还款”自动扣款;定期检查花呗账户,及时提升信用等级以获取更低费率;如果必须提现,选择实时到账的渠道,避免夜间或节假日操作。这些措施能有效控制成本,将月均手续费降至0.2%以下。花呗的真正价值,在于帮助用户理解资金流转逻辑,而非被动接受隐性成本。
相关文章
快资金新出路
现代商业环境对支付方式提出了更高的要求,尤其是对于中小商户而言,如何有效利用现有信贷工具,并将信贷额度转化为可动用的现金,已成为提升运营效率的关键一环。传统方式,如直接转账或支票,往往受限于银行审批流...
美团月付取现,多久还清?
月付取现金的本质,早已脱离了单纯的“分期付款”范畴。它实质上是一种基于平台的短期信贷额度,将原本的消费递延(月付)迅速转化为即时流动性(取现),这一行为在金融结构上,更接近于一次性的小额消费贷。理解“...
如何设置收款码接收分付支付
很多人在寻找“分付专用收款码”,这本质上是一个逻辑误区的产物。分付并非微信支付生态内一个独立的支付通道,而是一种嵌入式的信用支付手段。从技术底层逻辑来看,只要你的收款码能够正常接收微信支付,就天然具备...
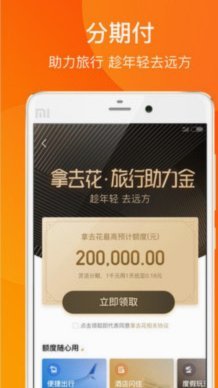
携程“拿去花”:创新旅游消费新潮流
携程作为国内领先的在线旅游服务平台,在激烈的市场竞争中始终保持着独特的定位和创新能力。近年来,“拿去花”这一概念的出现,为其提供了一种全新的营销思路,将传统的旅行服务转化为更具吸引力的消费体验。这一策...
鹿优选:精细化运营增长逻辑
鹿优选的套用逻辑本质上是流量运营与用户价值的双向重构。平台通过算法模型对用户行为进行深度解构,将消费轨迹转化为可量化指标。例如,高频次复购用户被标记为价值锚点,其消费路径需被优先优化以提升转化率。同时...
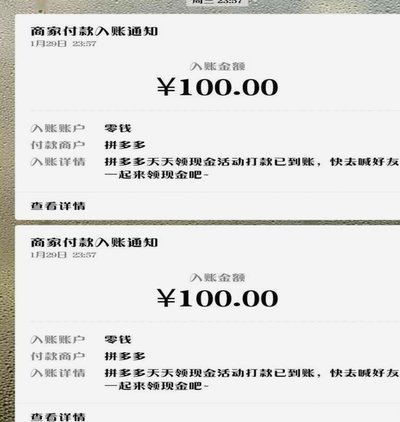
多多提现:玩转营销新思路
在电商领域,“多多提现”作为一种常见的营销手段,其核心在于通过让用户获得实际利益来提升参与度和转化率。然而,如何设计和执行有效的提现策略,不仅考验着商家的市场洞察力,更需要对用户心理、活动规则以及技术...