白条额度变动:不止是限制
额度缩减并非简单的数字变动,而是算法对用户信用画像的一次动态重构。很多人将其视为单向的限制,却忽略了背后深层的风险权重重置。白条的授信额度本质上是平台对个体未来还款能力的实时预判,这种预判建立在海量行为数据的概率模型之上。当系统监测到你的资金流动性出现波动,或者在生态内的交易频率出现异常跌落时,算法会自动启动风险对冲机制,通过压低额度来对冲潜在的违约风险。这种变动是系统在进行自我保护,而非单纯的惩罚。
深入解析用户的行为特征,额度受限往往源于“信用颗粒度”的磨损。除了显而易见的逾期记录,长期的低频使用、极高的负债比率,甚至是在关联金融工具上的频繁借贷,都会在算法模型中留下负向信号。当用户仅将白条作为应急工具而非日常支付手段时,其在系统中的“价值权重”会随之下降。这种信用信号的衰减是隐性的,用户往往只关注还款结果,却忽略了消费习惯、账单结构以及生态内资金留存率等前置指标,这些隐性指标共同构成了信用评分的底层逻辑。
从金融科技运营的宏观视角来看,额度收紧折射出授信策略从“规模驱动”向“质量驱动”的战略转型。在宏观经济周期波动与风险控制逻辑收紧的双重压力下,平台不再盲目追求授信规模的扩张,而是更倾向于追求风险调整后的收益率。这种额度调整本质上是资金边际成本上升后的必然反应。平台需要通过更加精细化的额度管理,剔除高风险、低价值的信用资产,从而在资产质量与流动性管理之间寻找一个动态的平衡点,实现从粗放式授信向精准化风控的跨越。
想要重建受损的信用权重,核心在于提升个人的“数字生态粘性”。这不仅限于按时履约,更要求用户在支付生态内建立更加健康、多元的资金流转模式。通过增加日常小额支付的频次、优化账单的消费构成、维持适度的资金留存,可以逐步修复被算法标记为“低质”或“高风险”的行为标签。信用额度的修复是一个长期且基于行为修正的过程,其本质是通过持续、高质量的数字化交易行为,重新向算法证明自身具备稳定的现金流与可靠的信用契约精神。
相关文章
分期乐会员如何申请退款指南
**分期乐会员退款指南:清晰步骤助你轻松解决** 在使用分期乐的过程中,会员服务可能会因为个人需求变化而不再适用。如果你决定取消会员资格并申请退款,了解具体的操作流程和注意事项至关重要。首先,明确...
得物佳物分期支持秒提现吗?
近年来,随着消费金融的迅速发展,“得物佳物分期”这类新兴的服务模式逐渐走进了消费者的视野。作为一种新型的购物体验,它允许多数消费者以更低的资金压力购买到心仪的物品,而“秒提现”的功能更是增强了用户的资...
携程拿去花提现会影响征信吗?
携程拿去花是一款广受欢迎的旅游分期付款产品,它为消费者提供了灵活的消费选择。然而,在使用这款金融工具时,许多用户都会关心的一个问题是:如果通过携程拿去花申请了提现服务,这笔操作是否会影响到个人征信记录...
省心省钱新方式
美团众包的无卡提现机制,并非简单的“不用银行卡”那么直观,它更像是一种基于实体的现金流转系统,是美团在解决传统支付方式限制,并提升众包平台用户体验的关键创新。要理解其运作逻辑,首先需要认识到,平台并没...
携程拿去花额度提现遇阻怎么办?
面对“携程拿去花额度怎么提现不了”的问题,用户往往感到困惑和不安。首先,需要明确的是,“拿去花”是携程推出的一款信用支付产品,主要用于提升用户的消费体验。当遇到无法提现的问题时,可以从以下几个方面进行...
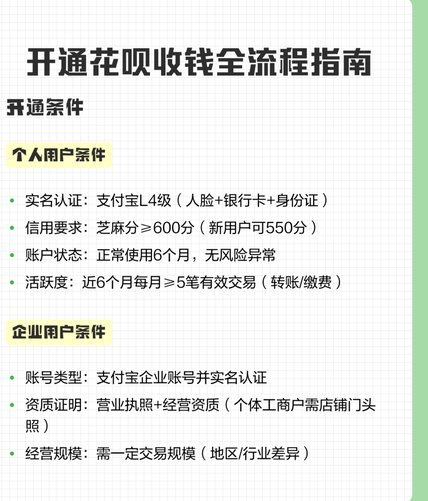
花呗收款后如何提现
随着移动支付的普及,越来越多的小商家和个人通过花呗码来收取款项。然而,在享受便捷的同时,如何高效地将这些收入提现至个人账户成为了一个重要的问题。本文旨在深入探讨花呗码收钱后的提现流程,并提供一些实用建...