分期乐可以取现吗?
分期乐作为国内领先的消费分期平台,其核心业务模式建立在商品分期与信用评估的基础之上。平台通过审核用户的消费能力与信用记录,将额度分配至特定商品的分期支付场景中。这种设计本质上与传统信用卡取现存在本质区别——前者是针对商品的分期付款,后者则是将信用额度转化为现金。从技术实现层面看,分期乐的额度体系与银行信用卡的现金提取功能并无直接关联,其资金流向始终绑定在商品交易环节,而非现金提取场景。
平台对取现行为的限制源于风险控制逻辑。若允许用户将分期额度转为现金,将直接引发套现风险,导致资金空转。这种操作可能引发三个层面的连锁反应:首先,平台需承担资金流向失控的风险;其次,用户可能通过多账户套现形成资金池;最后,整个信用体系将面临恶性循环。因此,分期乐在风控系统中设置了多重隔离机制,包括交易场景限制、资金流向追踪以及异常行为监控,这些技术手段共同构建起取现的防火墙。
部分用户尝试通过第三方支付工具实现变相取现,这种操作往往伴随高风险。例如,将分期额度用于支付其他平台的手续费,或通过关联账户进行资金转移。此类行为不仅可能触发平台的风控系统,导致账户被冻结,还可能因资金用途不合规而产生额外费用。更严重的是,若被认定为恶意套现,用户的信用记录将受到实质性影响,进而波及未来融资能力。
平台在平衡用户体验与风险控制时,已逐步探索创新解决方案。部分合作商户开始提供分期额度的灵活使用场景,例如将额度用于支付水电费或线上课程费用。这种模式在保持资金闭环的同时,拓展了分期功能的实用性。但需注意,此类服务仍受严格限制,且可能伴随额外服务费,用户在使用前需仔细阅读条款细则。
当前监管环境对消费金融产品的合规性要求日益严格,分期乐等平台正通过技术手段强化资金管控。未来随着金融科技的发展,或许会出现更精细化的额度管理方案,但取现功能的开放仍需在风险可控的前提下谨慎推进。用户在使用过程中应保持理性,避免因短期资金需求而触碰平台的风控红线。
相关文章
花心迷局:寻觅自我价值
“拿去花自己怎么套” 这句网络用语,表面上看似荒诞不经,实则巧妙地捕捉了现代社会中一种普遍存在的精神状态。它并非单纯指个人消费行为,而是对一种无意识的、对外部价值体系的过度依赖,以及自我价值认同的丧失...
分期乐取现攻略:如何高效提取资金
分期乐取现的核心逻辑在于资金流转路径的重构。用户需通过绑定的第三方支付账户实现资金转移,但平台对提现功能存在多层限制。首先需确认账户是否满足提现资格,通常需完成实名认证并积累一定交易记录。系统会根据用...
得物提现攻略:取消订单影响详解
得物app的提现机制与许多同类平台有着显著区别,它并非直接将销售所得汇入你的个人银行账户,而是通过其独特的“货到付款”模式构建了一个复杂的生态系统。理解这一点是解决提现问题的关键。得物的核心商业模式依...
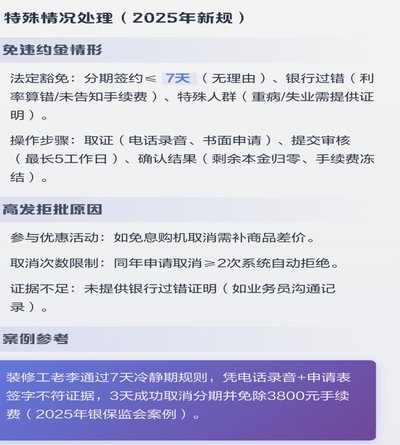
分期付款可以取消吗?
分期支付作为一种灵活的消费方式,在现代社会中变得越来越普遍。无论是购买大件商品还是日常小额支出,消费者都可以选择通过分期付款来缓解一次性支付的压力。然而,在享受这种便利的同时,很多人可能会遇到这样一个...
得物提现需付费吗?揭秘手续费背后的设计哲学
得物的提现机制,表面上是一个简单的资金流转问题,实则暗含着平台对用户行为的精心设计。平台通过设置提现手续费,不仅在财务上形成了一个微妙的平衡点,更在用户心理上构建了一种微妙的约束。这种约束看似微不足道...
分期乐人工客服如何拨打
在当今快节奏的生活中,消费者在购物时可能会遇到各种问题,比如商品问题、服务疑问或支付方式不便等。面对这些情况,分期乐作为一种灵活的消费方式,提供了多样化的解决方案。不过,有时候自动化系统无法完全满足个...