套现通道:时间价值的金融博弈
从企业运营结构和资金流转的角度审视,分付套现机制的本质是时间价值的变现套利。当企业的应收账款和回款周期存在显著的结构性时滞,即现金流需求周期短于实际收入确认周期时,企业就会产生巨大的短期流动性缺口。此时的套现行为,并非简单的资金挪用,而是利用未来确定性现金流在现有金融生态系统中的折扣购买。这要求套现渠道具备极强的风控模型,它必须深入穿透表面的财务报表,直击资产的底层履约能力和合同刚性。成功的套利运作,核心在于将原本分散在多个阶段的、具有极高确定性的票据流,聚合为一个可被量化、可被定价的结构化资产包。这种机制的运行,本质上是一场对时间差、信任成本以及信用传导效率的精妙博弈。
最主要的套现载体往往围绕着应收账款和存货周转进行优化。传统的保理和应收质押,虽然结构清晰,但主要停留在资产层面的抵扣。然而,更高级的金融操作已延伸至供应链金融的垂直分层。这类渠道不再将应收账款视为孤立资产,而是将其嵌入整个上下游价值链的信用网络中。例如,在一个大型制造供应链中,缺乏核心议价能力的供应商A,可以通过其与核心买家B签订的、具备法律效力的购货订单,构建一个可追踪的“虚拟应收池”。金融机构介入的,是这批订单背后的交易信用担保而非单纯的票据价值。这种模式极大地提升了套现的覆盖面和可信度,但同时也使得监管对于“真实的交易流”和“虚构的套现流”之间的界限划分变得极其复杂。
然而,从系统治理的角度审视,分付套现通道的固有风险远超其收益潜力。这种高效的资金流转,往往伴随着重大的透明度缺失和关联交易的隐形风险。当操作过度依赖单一的交易方信用背书,或在关联企业之间进行跨层级循环,极易形成财务黑箱,诱发“资金池”式的过度扩张。监管层始终关注的焦点,并非资金是否流动,而是这笔流动背后的利润是否来源于真实的商业经营活动,而不是仅仅依赖于持续的金融垫资。因此,一套健康且可持续的套现结构,必须植根于具备多方交叉验证、且业务流程完全透明化的真实经济主体关系上。缺乏实体经济支撑的资金回笼,终将面临政策与市场双重挤压的系统性风险。
优化分付套现机制的最佳路径,在于从纯粹的“财务融资工具”升级为“运营效率优化系统”。企业不能仅仅将应收账款视为需要变现的“负债”,而必须将其重新定义为证明其市场议价能力和供应链韧性的“核心资产证明”。这要求企业必须构建一套完善的内部风控体系,确保每一笔出售的未来现金流都附带了极高的交易刚性和法律约束力。理想的金融合作模式,应是金融资本(提供流动性)与产业资本(提供确定性和专业知识)的共建联合体。通过建立基于区块链等可追溯技术的知识产权流和订单流的记录机制,可以在源头上为整个套现流程提供最高的信用背书,最终实现资金效率和风险可控性的完美对齐。
相关文章
便荔卡提现方法详解
便荔卡,作为荔先生集团推出的多重权益卡,其核心在于提供灵活的消费额度管理和个性化服务。理解提现机制,对于充分利用便荔卡的价值至关重要。初次使用时,用户通常会发现提现并非单一操作,而是需要遵循一系列流程...
花呗借款怎么提现
花呗作为花呗金融的一项创新服务,为用户提供了便捷的借款方式。它的核心功能之一是“提现”,即用户可以将已借资金转移至其他账户或支付给第三方,解决急需资金问题。 从资金流向和用户需求来看,“花呗钱咋提...
没有商家码如何花呗提现?
“没有商家码花呗怎么提现”这个问题,实际上反映出用户在使用花呗体验中遇到的一个潜在困境——依赖于商家码的交易模式。在传统的支付场景中,花呗通常与商家的平台或小程序绑定,用户通过扫描商家提供的码完成支付...
如何设置收款码接收分付支付
很多人在寻找“分付专用收款码”,这本质上是一个逻辑误区的产物。分付并非微信支付生态内一个独立的支付通道,而是一种嵌入式的信用支付手段。从技术底层逻辑来看,只要你的收款码能够正常接收微信支付,就天然具备...
羊小咩退款怎么操作
羊小咩作为一款受欢迎的社交软件,其退款服务是一个重要的消费者权益保障部分。在实际使用中,有许多用户可能会对服务质量、功能体验等方面存在不满,导致需要申请退款。了解如何及时、有效地处理退款问题,对于维护...
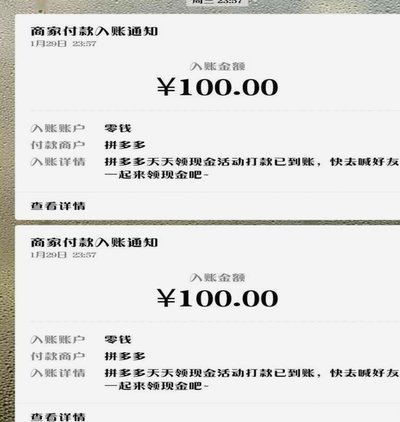
多多提现:玩转营销新思路
在电商领域,“多多提现”作为一种常见的营销手段,其核心在于通过让用户获得实际利益来提升参与度和转化率。然而,如何设计和执行有效的提现策略,不仅考验着商家的市场洞察力,更需要对用户心理、活动规则以及技术...