微信分付:套现风险大隐患
近年来,随着微信分付的推出和普及,不少用户对其产生了浓厚的兴趣。然而,“微信分付能不能套出来钱”这一问题却涉及到了金融伦理和风险防范等多个层面,需要仔细探讨。
首先,从法律角度来看,任何形式的资金操作都应当遵守相关法律法规。中国《消费者权益保护法》明确规定,任何非法吸收公众存款、集资诈骗等行为均属违法行为。因此,无论是通过微信分付进行套现还是其他方式的操作,一旦涉嫌违法,将面临严重的法律后果。对于个人而言,在追求利益的同时更应考虑自己的合法权益不受侵犯。
其次,从金融风险来看,“套出来钱”通常意味着绕过正规金融机构的借贷流程,这无疑增加了资金链断裂的风险。微信分付作为消费信贷产品,其利率相对较低且还款灵活。如果用户试图通过非官方途径“套现”,可能会面临更高的利息成本和潜在的资金流动性问题。
最后,在金融安全和个人信用方面,“套出来钱”的行为还可能导致个人信用记录受损,影响未来的借贷能力和日常经济活动。因此,对于微信分付或其他任何形式的信贷产品来说,合法合规地使用才是最明智的选择。
综上所述,“微信分付能不能套出来钱”这一问题的答案显然是“不建议”。无论是从法律、金融风险还是个人信用的角度来看,合法合理地利用微信分付服务才是最为稳妥和健康的做法。
相关文章
花心迷局:寻觅自我价值
“拿去花自己怎么套” 这句网络用语,表面上看似荒诞不经,实则巧妙地捕捉了现代社会中一种普遍存在的精神状态。它并非单纯指个人消费行为,而是对一种无意识的、对外部价值体系的过度依赖,以及自我价值认同的丧失...
分期乐人工客服如何拨打
在当今快节奏的生活中,消费者在购物时可能会遇到各种问题,比如商品问题、服务疑问或支付方式不便等。面对这些情况,分期乐作为一种灵活的消费方式,提供了多样化的解决方案。不过,有时候自动化系统无法完全满足个...
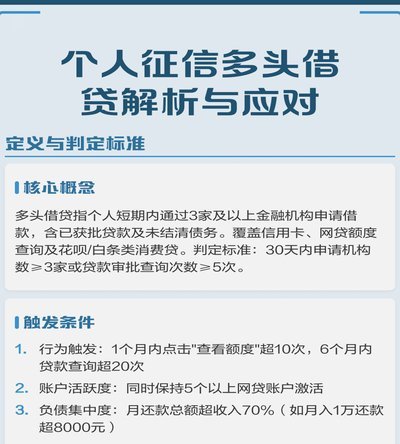
多头贷困局如何破解?
多头贷,表面上是个人信用不足的无奈,实则折射出消费超前与金融供给失衡的深层矛盾。当银行贷款门槛高企,互联网金融平台便成了信用匮乏者的救命稻草,却也埋下了债务缠身的隐患。多头贷的本质,是信息孤岛与风险定...
分期乐被套现了怎么办?
面对分期乐被他人套现的情况,首先需要明确的是,“套现”通常指的是利用第三方平台或个人将消费信贷产品中的信用额度或未偿还债务变现的行为。这种行为不仅违反了服务协议,同时也存在较大的法律风险和资金安全问题...
轻松享受购物新体验
随着互联网经济的蓬勃发展,越来越多的年轻人选择通过分期支付的方式来购买他们心仪的物品。在这种背景下,“分期乐购物额度套”应运而生,它不仅为消费者提供了便利,更为商家带来了新的市场机遇。这一创新模式的核...
黄金价格波动史探秘
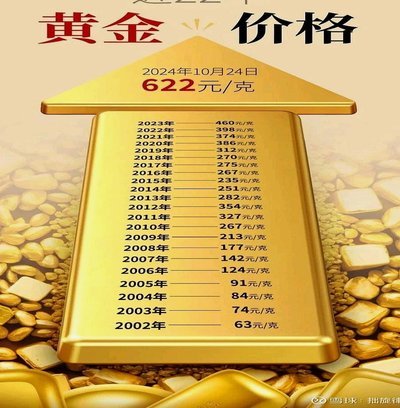
1970年代的黄金价格波动揭示了货币体系与贵金属的深层关联。布雷顿森林体系解体后,美元与黄金脱钩导致金价脱离固定汇率机制,1974年突破美元兑换上限的事件成为关键转折点。此后金价在1979年石油危机中...