京东闪付场景化应用指南
京东闪付的深度价值,绝不仅仅是替换了传统支付密码的过程。从技术架构层面看,它本质上是一套高度优化的、基于生物特征和场景识别的即时资金流转系统。其核心优势在于将交易流程的触点极度简化——这一过程涉及到前端指纹或面部识别技术的即时调用,后端则通过完善的支付网关进行毫秒级的身份校验与授权对接。专业用户在使用京东闪付时,应将其理解为一个高效的“生态密钥”,而非单纯的支付工具。在实践中,这要求用户提前建立起对所使用场景(如大型商场、连锁便利店等)及对应商家NFC或扫码终端的操作习惯记忆点。掌握了这一心智模型,用户就能避开多次输入密码和二次核验流程的冗余损耗,实现支付链路的最短路径,确保交易体验从“操作行为”上升到“无感连接”。
在实际消费场景中,要充分发挥京东闪付的速度优势,需要跳脱出单一扫码行为的局限性。更高级的应用模型体现在与多个支付生态和硬件终端(如POS机、自助贩卖机)的交叉匹配能力上。例如,当你在一家集零售、餐饮、服务于一体的大型商场内进行多节点消费时,闪付机制允许用户以一个身份凭证完成一系列分散交易的“聚合结算”预设。这要求用户在心智层面提前规划支付的边界点和资金流向的主次关系。此外,掌握利用手机NFC功能直接靠近终端完成授权的方式,能进一步提升使用场景的灵活性和隐蔽性,真正实现“指尖轻触即付”,极大地优化了现金交接或刷卡排队所消耗的时间资源和心理预期。
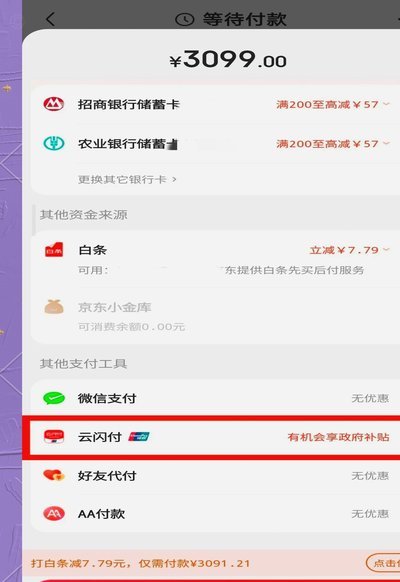
从系统兼容性和商业生态角度深入探讨,京东闪付代表了一种前置的、面向未来的支付交互范式。这意味着它的效用覆盖的远超基础零售场景,延伸至会员服务和票务预付费领域。对于高频次使用该服务的用户而言,应关注其与个人信用体系、积分体系以及会员等级核销机制的深度绑定。例如,在某些大型体验馆或活动现场,闪付不仅用于支付硬币化的费用,更可以作为触发专属优惠券发放、参与限时抢购抽奖等一系列增值服务的唯一凭证。这意味着每一次使用京东闪付的行为,都应该被视为一次“信息锚定”和“权益兑现”的完整闭环,从而最大化地利用其超越纯资金转移的功能属性。
最后,关于稳定性和安全性的实操层面,资深用户需要具备一套完善的使用习惯和应急处理流程。任何支付工具都会面临的网络波动、终端误识别或账户异常冻结等问题。核心做法是养成即时确认交易状态的习惯:完成闪付授权后,应通过京东App界面立即进行资金流核对,而非依赖商家的口头反馈。同时,利用京东提供的安全指纹识别功能时,务必注意其生物特征数据的存储和使用权限设定,定期回顾并清空不必要的支付终端数据连接记录,以最小化隐私泄露的风险窗口。只有将这种系统层面的警惕性融入日常习惯,才能确保在处理高频、即时的消费行为时,维持最高的交易可靠性和个人账户的安全防护等级。
相关文章
羊小咩额度提额攻略
想要提高信用额度?对于使用“羊小咩”这类借贷平台的用户来说,了解如何有效刷出更高的额度是至关重要的。这里提供几个经过验证的有效方法,帮助您在不违反平台规则的前提下,合理地获得更大的借款空间。 首先,...
拿去花背后的套利游戏
"拿去花"的隐喻常被用于描述某种策略性行为,其本质是通过表面合规的交易流程,在制度缝隙中获取额外利益。这种操作模式往往依赖对规则边界的精准把控,例如利用合同条款的模糊性或程序漏洞,将资源转移至非直接关...
明天还不了怎么办?安逸花借款应对策略
针对“安逸花借款明天再来怎么办”的问题,我们需要先明确几个关键点。首先,安逸花是蚂蚁金服旗下的信用消费金融产品,提供给用户便捷的短期资金需求解决方案。然而,当用户在使用过程中遇到还款困难或计划调整时,...
携程拿去花订酒店如何提现?
携程“拿去花”作为消费金融产品,其核心逻辑在于将信用额度与酒店预订场景深度绑定。平台通过大数据分析用户消费行为、信用评分及历史履约记录,动态生成可使用的额度。用户在预订酒店时,系统会根据酒店合作方的结...
分期乐协商还款:如何快速联系上客服?
分期乐平台作为消费金融领域的参与者,用户在遭遇还款困难时,主动寻求协商往往是缓解压力的关键一步。许多用户在紧急情况下,首要需求便是获取有效的协商还款客服电话,以便快速沟通,了解可行的解决方案。然而,通...
微信分付套路:风险与防范
微信分付的底层逻辑始终锚定真实消费场景,其额度发放与风险控制均围绕商品或服务流转展开。部分用户试图将其转化为现金,源于对短期流动性的迫切需求与信贷工具错配的落差。这种需求并非凭空产生,而是消费信贷普及...