分期乐用法:别让它变成“月供陷阱”
分期乐额度,看似是一笔额外的消费力,实则更像是一把双刃剑。它带来的便利和潜在的风险并存,关键在于用户如何进行规划和管理。首先,要明确分期乐额度的本质:它不是无限制的现金。其设计目标并非单纯提供购买力,而是通过将大件商品分摊成小额月供,减轻用户的经济压力,鼓励用户理性消费。过度依赖分期乐额度,会将原本的财务规划打乱,更容易陷入“月供陷阱”,在不知不觉中将大量资金投入到消费之中,最终导致负债累累。因此,在申请分期乐额度之前,务必对自己的实际收入、支出情况进行深刻评估,确保月供金额不会对家庭财务造成实质性影响。同时,要记住,分期乐额度本身并不能解决财务问题,只是提供了一种更灵活的支付方式。
更进一步思考,分期乐额度的“用”并非仅仅局限于购买大件商品,比如家电、家具、汽车等。它也可以巧妙地用于应对一些紧急状况,比如家庭突发疾病、房屋维修等。例如,如果某项突发医疗费用超过了日常的储蓄,可以考虑通过分期乐额度,在不影响正常生活的前提下,获得资金支持。关键在于,必须将分期乐额度视为一种备用金的补充,而非日常开销的替代品。如果将其用于日常支出,甚至可能选择更贵的商品,仅仅是为了更快地完成分期还款,这反而会适得其反。此外,利用分期乐额度的同时,要保持警惕,避免被商家利用,例如,通过诱人的优惠活动,促使用户超出自己的承受能力申请更高的额度。
优化使用分期乐额度的策略,还需要关注分期计划本身。不同商家的分期产品,利率、还款方式、手续费等都存在差异。在选择分期产品时,务必仔细比较,选择利率最低、还款方式最适合自己的方案。如果一时难以评估不同产品的差异,可以咨询专业的理财顾问,获取专业的建议。同时,要充分利用分期乐额度的灵活度,例如,可以考虑提前还款,减少利息支出。当然,提前还款也需要谨慎,要充分考虑自身财务状况,避免因为提前还款而影响到其他重要的财务目标,比如子女教育基金、养老金等。
最终,利用分期乐额度实现最佳效果,核心在于培养良好的消费习惯。这意味着,要学会控制自己的消费欲望,避免冲动购物,理性评估每一项消费的必要性。分期乐额度提供的便利,应当服务于用户的理性消费,而不是成为一种消磨积蓄的工具。定期检查自己的财务状况,调整消费计划,确保分期乐额度的使用与整体的财务目标保持一致。将分期乐额度视为一种辅助工具,而非解决方案,才是真正利用其价值的关键所在。
相关文章
微信分付套现手续费高吗安全吗
很多人在搜索“微信分付套出来”时,潜意识里已经将这种支付信用工具误认为是一种可以随时变现的现金贷款。事实上,微信分付的本质是基于微信支付信用额度的消费分期或支付工具,而非直接的提现通道。所有的资金流动...
分付24小时内可提现多少
分付提现的24小时额度受多重因素制约,核心取决于系统对用户信用风险的动态评估。平台通过算法模型持续监测账户行为,包括历史还款记录、消费频次、资金流向等维度,最终生成实时授信额度。该额度并非固定数值,而...
携程拿去花订酒店如何提现?
携程“拿去花”作为消费金融产品,其核心逻辑在于将信用额度与酒店预订场景深度绑定。平台通过大数据分析用户消费行为、信用评分及历史履约记录,动态生成可使用的额度。用户在预订酒店时,系统会根据酒店合作方的结...
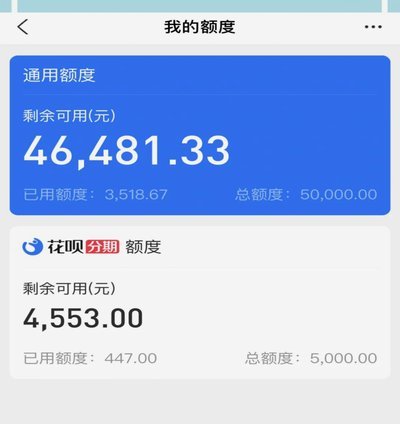
为什么花呗“秒到”?重塑用户信任的金融底层逻辑
花呗“秒到”的背后,远不止是支付速度的提升,更代表着一种信任成本的倒逼和用户体验重塑的战略尝试。早期花呗的优势在于其“先消费后还款”的模式,解决了用户临时资金周转问题。然而,随着用户消费习惯的成熟和支...
得物提现怎么解绑
得物平台的提现绑定机制本质上是资金流转的风控节点,其解绑操作涉及账户安全与支付渠道的重新配置。当用户需要解除提现绑定时,实质上是在调整资金划转路径,这需要通过平台的验证体系完成身份核验。平台设置多重校...
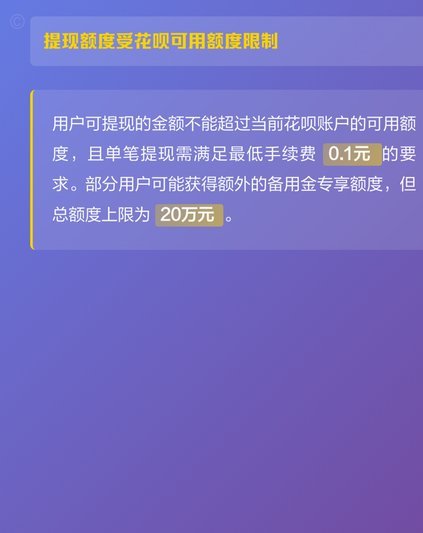
花呗商家提现费率揭秘
在数字经济蓬勃发展的今天,移动支付已经成为商家日常经营中不可或缺的工具,而花呗作为支付宝推出的一项创新服务,在提升消费者支付体验的同时,也给商家带来了新的收款选择。然而,对于使用花呗进行交易的商家而言...