花呗分期手续费计算揭秘:商家如何“隐藏”成本?
天猫花呗的手续费计算逻辑建立在分期付款机制与资金周转率之上。当用户选择分期支付时,系统会根据商品金额、分期期数及平台费率生成动态手续费。例如,分三期支付1000元商品,每期需承担约2.5%-3%的手续费,总费用约为75-90元。这种计算方式实质上是将资金成本分摊至每期还款,同时叠加商家服务费形成复合费率。值得注意的是,手续费并非固定值,会随市场利率波动及平台政策调整而变化,需结合实时数据进行动态评估。
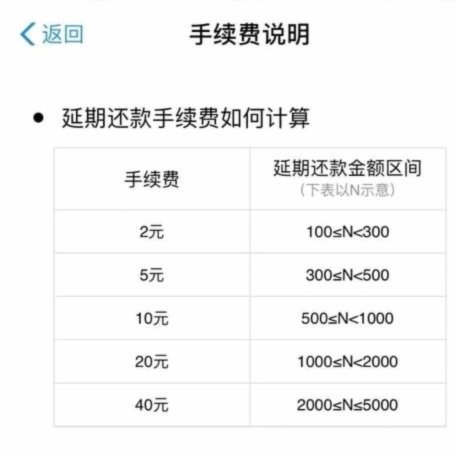
分期场景中的手续费构成存在多重变量。除基础费率外,商家资质、商品类别及用户信用等级都会影响最终费率。例如,优质商户可能享受0.5%的优惠费率,而新入驻商家可能被收取1.5%的附加费用。此外,跨平台交易或特殊促销期间,系统会临时调整费率参数,导致同一笔订单在不同时间点产生差异。这种动态调整机制使得手续费计算呈现非线性特征,需要用户关注交易时点与费率公示信息。
实际交易中,手续费的隐性成本往往被低估。当用户选择"免息分期"时,系统可能通过延长账期或增加分期期数来平衡资金成本,导致实际支付金额超出预期。例如,分12期购买2000元商品,看似免息,但若商家收取0.5%的分期服务费,总成本将达120元。这种设计使手续费转化为隐性消费,需通过详细账单拆分进行识别。同时,部分商家会将手续费转嫁给消费者,形成"明降暗涨"的消费陷阱。
优化手续费支出需要精准把握交易策略。优先选择支持"先享后付"的免息商品,避免不必要的分期操作。对于必须分期的场景,建议对比不同分期方案的总成本,选择费率最低的选项。同时,关注平台推出的"0费率活动",利用短期优惠降低实际支出。值得注意的是,部分商家会设置"手续费封顶"规则,需仔细阅读条款避免被高额费用影响消费决策。
手续费计算体系本质上是金融杠杆的具象化表现。用户在享受分期便利的同时,需理解资金时间价值的转化逻辑。通过建立消费账本、跟踪费率变动及优化支付策略,可以有效控制隐性成本。建议定期查看花呗账单明细,识别手续费构成,避免因费率差异导致的消费偏差。在复杂金融环境中,理性评估手续费成本,是实现消费优化的关键路径。
相关文章
分期乐额度能提现吗?
分期乐作为典型的消费信贷产品,其信用额度本质是预授信的消费能力,而非随时可动用的现金储备。许多用户误以为将商品链接转换为实物后,剩余资金可以反向回流或提现,这忽略了产品底层的风控逻辑。平台设定的规则并...
美团月付:玩转返现,轻松套取现金
美团月付,作为一种旨在降低消费门槛、刺激消费的模式,其核心机制之一便是通过“现金返还”来吸引用户。然而,想要真正将这个机制转化为套取现金的机会,并非简单的等待返现。成功的关键在于理解美团月付的运营逻辑...
AI一键生成爆款模板
“AI一键套用爆款模板”这个概念,在内容营销领域掀起了一股浪潮,但其背后蕴含的价值远不止于“省时省力”。实际上,我们正见证着一种新型的创作生态的诞生——一种由算法驱动的辅助,更深层次地改变了内容生产的...
分期乐账户注销详细步骤
要成功注销分期乐账户,首先需要明确的是,这个过程不仅涉及个人信息的删除,还可能影响到个人信用记录。因此,在决定注销之前,请务必确保不再使用该平台进行任何形式的资金借贷或消费活动,并且确认所有未结清的账...
羊小咩600能兑换现金吗?
羊小咩平台的600点数是否具备套现可能性,需从其底层逻辑与用户行为模式切入。该平台通过社交裂变机制积累虚拟资产,600点数作为基础单元,其价值锚定依赖于平台方设定的兑换规则。若存在官方提现通道,需考量...
鹿优选额度变现新路径
额度变现的本质是将虚拟资源转化为可量化的经济价值。在鹿优选的运营逻辑中,额度作为用户行为的数字化映射,其价值锚定依赖于平台对流量转化率的精准测算。当用户通过特定行为积累额度时,系统需建立动态估值模型,...