分期乐额度怎么提现
分期乐的额度与提现操作:深度解析信用转化为资金的关键步骤
一、额度的本质与使用门槛
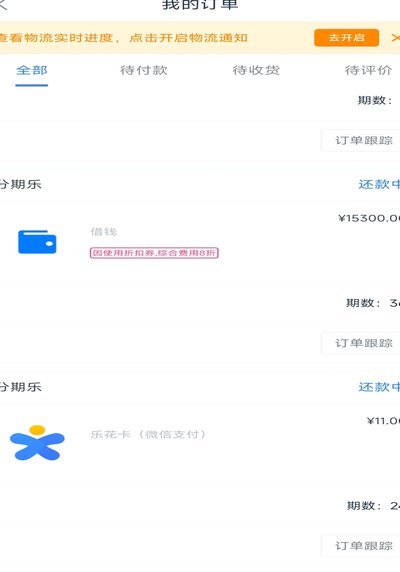
很多用户在初次接触分期乐时都会陷入一个误区——以为“额度”等同于可直接使用的资金。实际上,在分期消费金融产品中,“可用额度”是指平台根据你的信用评估授予的未来可借款金额,它并非即时到账的现金储备。这种设计本质上是一种信用工具,其核心价值在于通过预授信的方式实现提前消费。要理解的是,这笔虚拟额度只有在实际发起借款申请时才会被激活并转化为具体资金流,而不仅仅是停留在账户里的一串数字。
二、额度激活与首次提款
从技术层面看,平台对未使用额度的管理采用的是动态冻结机制。用户需要先通过APP提交提现申请,系统会自动触发三重验证:额度健康度检测(包括你的历史还款记录占比70%)、用途合理性审查(占25%)以及风控模型打分(剩余5%)。举例来说,如果你打算将1万元额度用于购买电子产品,系统会比对你当前负债结构、收入水平和消费习惯,在确保资金安全的前提下允许释放。值得注意的是,首次提款通常需要额外的身份验证短信验证码,这一步骤是为了防止非本人操作导致的信用风险。
三、场景化资金调用策略
分期乐的额度使用呈现明显的场景适配特征。当你选择“消费分期”时,系统会自动抓取你绑定银行卡的信息,并在审批通过后立即完成资金划拨;而在申请“现金贷”功能时,则需要经过更严格的人工复核。两者的核心区别在于对资金流向监管强度的差异:前者主要监控购买行为是否与授信用途一致(比如金额分配比例、分期期限匹配度),后者则要确保每一笔资金都用于合规消费场景且不会形成过度负债。
四、额度释放的技术风控机制
平台在额度管理中设置了多层防护网。首先,系统会根据你的还款能力设置单次提款上限(通常是总信用的50%-70%之间浮动);其次,在你使用前必须完成人脸识别身份认证;最后,资金实际到账时间取决于你的实时账户状态——如果绑定银行卡存在异常冻结情况,则需人工介入处理。这种机制确保了即便用户申请释放全部额度,系统也能通过技术手段控制风险敞口。
五、特殊场景下的额度管理
在特定情况下(如节假日促销活动期间),平台会临时开放“额度闪电提”功能。这需要你满足两个条件:一是近三个月连续按时还款;二是当前可用余额未超过授信的20%。在这种机制下,系统会在后台预设触发点,当你的账户出现稳定消费特征时自动解锁更高的提款阈值。但要注意的是,这种临时额度释放通常不适用于大额资金需求。
六、额度使用后的闭环管理
完成提款后,平台会启动精细化的资金追踪系统。通过大数据分析,你会收到智能还款提醒(根据历史数据预测逾期概率超过30%则提前介入),同时系统自动生成消费建议报告——这实际上是基于你的借贷行为来优化信用评分的重要依据。值得注意的是,频繁全额使用额度会导致系统降低未来可用额度,并在下一轮评估中扣减2%-5%的临时信用分。
相关文章
美团买药:便捷服务背后的行业变革
美团下单买药,看似简单的行为背后,蕴藏着复杂的市场生态和对用户需求的精妙捕捉。从商业角度分析,这并非单纯的便利服务,而是美团在医疗健康领域的战略布局。其核心在于利用平台现有的用户流量、支付体系和配送网...
便荔卡提现方法详解
便荔卡,作为荔先生集团推出的多重权益卡,其核心在于提供灵活的消费额度管理和个性化服务。理解提现机制,对于充分利用便荔卡的价值至关重要。初次使用时,用户通常会发现提现并非单一操作,而是需要遵循一系列流程...
支付宝分付提现:图文详解,轻松搞定
在数字支付日益普及的今天,许多人选择使用支付宝的分付功能进行消费。然而,当用户需要将分付中的资金提现出来时,往往会遇到一些困惑。本文旨在详细介绍分付提现的正确方法,帮助用户更加高效和安全地操作。...
美团月付取现,多久还清?
月付取现金的本质,早已脱离了单纯的“分期付款”范畴。它实质上是一种基于平台的短期信贷额度,将原本的消费递延(月付)迅速转化为即时流动性(取现),这一行为在金融结构上,更接近于一次性的小额消费贷。理解“...
携程拿去花额度提现遇阻怎么办?
面对“携程拿去花额度怎么提现不了”的问题,用户往往感到困惑和不安。首先,需要明确的是,“拿去花”是携程推出的一款信用支付产品,主要用于提升用户的消费体验。当遇到无法提现的问题时,可以从以下几个方面进行...
支付宝微信卡包转银行卡教程
你可能遇到这样的情况:在购物或转账时,资金留在了支付宝或微信支付的卡包里,而你需要将其转入银行卡以便取现或进一步使用。其实,这个过程并不复杂,只需几个简单的步骤即可实现资金的转移。 首先,打开你的支...