套花呗:隐藏的财务陷阱
信用卡透支与消费信贷的边界模糊化,是现代消费社会中最具迷惑性的金融陷阱之一。当讨论“套花呗”时,绝非简单地涉及一笔资金周转问题,而更深层探讨的是用户在即期现金流紧张和冲动欲望驱动下,对自身信用规则认知度过低的系统性风险行为。从专业的财务结构分析角度看,这本质上是一种利用信贷额度的“透支本能”,它将原本设计用于消费场景的支付工具,非法拉伸成了短期的、无保障的个人借贷池。这种误用不仅消耗了用户短期可见的现金流缺口,更破坏了信用卡的最初用途定位——即提供可预测、可控的购买力增强器。任何试图跨越这个界限的行为,都是在透支自身的经济韧性,并在未意识到时积累起潜在的信誉负债。
深入分析这种行为背后的财务逻辑,无法脱离“循环债务”和“利率陷阱”。一旦开始套现或进行非消费用途的资金周转,用户很容易陷入一个递进式的偿付压力系统:当前的透支需要一笔新的贷款来覆盖利息支出,而这又要求更高的额度再次被调用。这种无限延伸的信用循环,在实际操作中往往被极高的复合年化利率所捕获。金融机构提供的信贷产品,其价值核心在于锚定用户的消费场景和购买力;一旦目的变质为纯粹的资金替代品,用户支付的成本就会从单纯的利息支出,急剧升级为服务于债务循环的“生活成本”,极大地侵蚀了原有的财务安全垫。
更复杂的维度是行为经济学视角下的决策失能。人们进行“套花呗”的行为,往往并非因为真正缺乏生存资金,而是源自某一瞬时的、情绪驱动的即时满足感(Instant Gratification)。在面对日常开支与预期需求之间的心理张力时,信贷额度被误读为无限制的外部资源池。这种认知错位使得用户无法建立起严密的“预算-支出-反思”闭环机制,而是将债务工具视为一种可以无限消耗的情绪缓冲垫。真正的财务健康并非依赖于多大的信用额度,而在于拥有强大的延迟满足能力和对自身消费边界的高度警惕性。任何缺乏自我约束、过度依赖信贷浮华感的行为模式,都预示着一次潜在的偿债危机爆发点。
从长期的个人财富结构视角审视,持续的违规套现行为会对用户产生难以逆转的负面连锁反应。首先,它会极大地拉低用户的综合信用评分,不仅影响当前的信贷申请能力,甚至可能波及未来几年内任何形式的融资需求(无论是购房贷款还是其他商业周转)。其次,高频次的额度调用和滞还压力,还会迫使用户放弃理性规划,选择更高成本、更短期的资金补给方式。金融管理的核心原则是“以收入覆盖支出,而非依赖债务支撑消耗”。任何违背这一基本规则的举动,本质上都是在为未来埋下系统性的财务定时炸弹。审慎的金钱使用,要求将信贷额度视为提高消费效率的辅助工具,而绝不应将其误读为解决生活所有财务问题的“万能钥匙”。
相关文章
得物提现攻略:取消订单影响详解
得物app的提现机制与许多同类平台有着显著区别,它并非直接将销售所得汇入你的个人银行账户,而是通过其独特的“货到付款”模式构建了一个复杂的生态系统。理解这一点是解决提现问题的关键。得物的核心商业模式依...
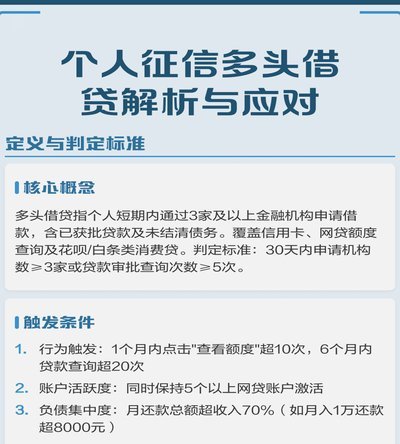
多头贷困局如何破解?
多头贷,表面上是个人信用不足的无奈,实则折射出消费超前与金融供给失衡的深层矛盾。当银行贷款门槛高企,互联网金融平台便成了信用匮乏者的救命稻草,却也埋下了债务缠身的隐患。多头贷的本质,是信息孤岛与风险定...
携程拿去花如何合理利用
针对“携程拿去花怎么自己套出来”的问题,首先要明确“拿去花”是携程推出的一款旅行消费金融产品,旨在为用户提供更灵活的旅行消费方式。理解这一产品背后的逻辑和运作模式,是自行“套取”或合理使用该产品的前提...
花钱取钱,智慧布局
**精准配置:拿去花取现的艺术与智慧** 在投资的世界里,“拿去花取现”不仅仅是一种策略选择,更是一门精妙的技艺。它要求投资者在资金的运用上做到恰到好处:既能为项目注入必要的流动性,又能避免过度投入...
便荔卡包背后的金融科技公司是谁?
便荔卡包,一款近年来在市场上快速崛起的电子信用卡服务产品,其背后的公司是深圳易米金融信息服务有限公司。该公司成立于2015年,是一家专注于金融科技领域的创新型企业。自成立以来,易米金融一直致力于通过技...
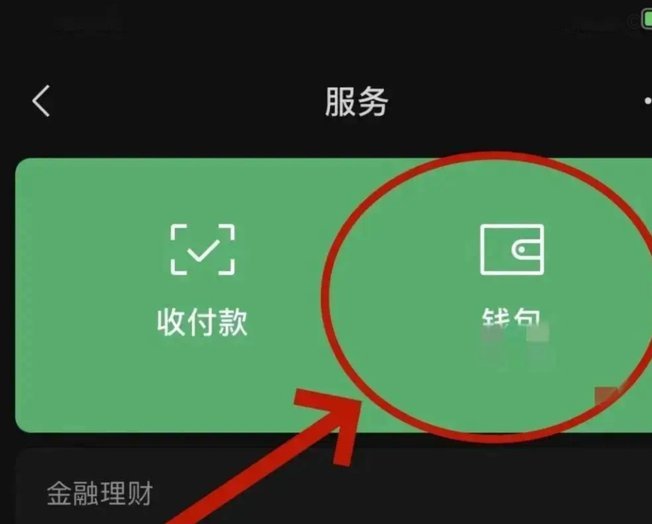
微信分付:轻松先享后付,操作指南
### 微信分付怎么借钱出来教程:实用技巧与注意事项 首先,明确一点,“微信分付”本质上是一种信用支付工具,并非传统意义上的贷款产品。用户通过“微信分付”可以先消费后付款,享受最长45天的免息期,且...