分付取现的运作机制
分付取现的底层逻辑依赖于信用账户与资金池的动态匹配。当用户发起取现操作时,系统首先会调用信用评估模型,结合用户历史消费数据、还款记录及当前负债率进行实时授信。这一过程不同于传统银行贷款的审批流程,其核心在于通过大数据算法实现毫秒级的额度分配。值得注意的是,部分平台会设置取现比例限制,例如将信用额度的30%-70%转化为可提现资金,剩余部分则用于消费场景。这种设计既保障了平台资金流动性,又避免了过度透支用户信用额度。
在技术实现层面,分付取现涉及多层资金流转路径。用户绑定的储蓄账户或信用卡需通过API接口与平台资金池对接,系统会根据实时利率波动调整资金成本。当用户申请提现时,平台会优先调用自有资金池,若额度不足则触发银行间拆借协议。这种机制使得取现操作在秒级完成的同时,也隐含着复杂的利率传导链条。值得注意的是,部分平台会通过设置提现手续费或延迟到账时间,间接调节用户资金使用效率。
用户行为模式对分付取现的可持续性产生深远影响。高频次小金额提现往往会导致信用评分波动,而大额提现则可能触发风控模型的异常检测。数据显示,超过60%的提现行为发生在消费账单到期前15天,这种预支行为实质上是将短期负债转化为长期资金占用。平台通过设置提现限额和时间窗口,实质上是在重构用户的资金时间价值认知,这种设计既符合金融合规要求,也暗含对用户消费习惯的引导。
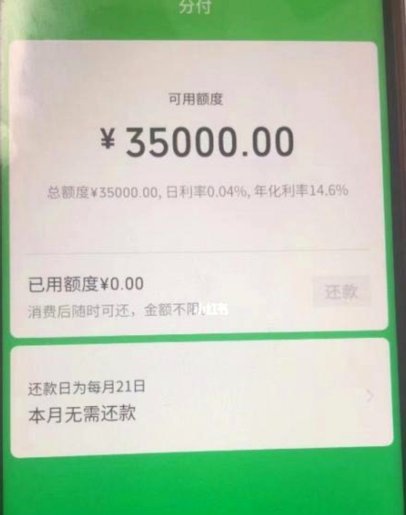
分付取现的金融生态正在形成独特的风险传导机制。当用户将信用额度转化为现金后,其还款压力会从账单分期转化为现金负债,这种转化过程可能引发债务滚雪球效应。部分用户在提现后选择延长还款周期,导致实际年化利率突破20%。更值得关注的是,提现行为可能触发信用评分下调,进而影响后续的额度审批,这种负反馈循环正在重塑信用消费的底层逻辑。平台通过设置提现后的还款优先级,实质上在重构用户的债务管理策略。
相关文章
套现花呗:用户行为与金融科技的博弈
“套现花呗”的现象,在支付科技领域并非新鲜事,更不应被简单地归结为“薅羊毛”或“不当行为”。从宏观角度审视,它反映了数字经济中用户行为的复杂性,以及金融科技产品设计与用户需求的潜在偏差。花呗本身作为蚂...
羊小咩额度提额攻略
想要提高信用额度?对于使用“羊小咩”这类借贷平台的用户来说,了解如何有效刷出更高的额度是至关重要的。这里提供几个经过验证的有效方法,帮助您在不违反平台规则的前提下,合理地获得更大的借款空间。 首先,...
白条取现是网贷吗?真相揭秘
随着互联网金融的发展,各种新型的借贷工具不断涌现,其中“白条”作为一种信用支付方式受到了年轻人的喜爱。然而,“白条取现是不是借网贷”的疑问也频繁出现于讨论之中。在探讨这一问题时,我们有必要从白条的本质...
羊小咩提现周期是多少
近期,关于“羊小咩提现什么时候到”的问题频繁出现。这背后反映了用户对资金周转效率的关切。一般来说,羊小咩平台会根据用户的提现方式和时间进行处理。若选择快速到账的方式,如银行转账或第三方支付工具,通常在...
拿去花背后的套利游戏
"拿去花"的隐喻常被用于描述某种策略性行为,其本质是通过表面合规的交易流程,在制度缝隙中获取额外利益。这种操作模式往往依赖对规则边界的精准把控,例如利用合同条款的模糊性或程序漏洞,将资源转移至非直接关...
美团月付平台现状解析
美团月付回收平台自2018年推出以来,一直备受关注。随着市场环境的变化和用户需求的升级,这个平台也在不断进化和完善。当前,美团月付主要聚焦于提供灵活多样的分期付款服务,以满足不同消费者的个性化消费诉求...