白条套现风险高,账户可能被冻结
白条作为消费金融工具,其核心逻辑建立在信用评估与风险控制体系之上。用户若试图通过非正规渠道获取额度或规避规则,往往面临系统识别机制的多重拦截。例如,高频操作触发风控阈值后,账户可能被临时冻结,而人工申诉流程需提供详尽的交易凭证与身份验证材料。值得注意的是,部分第三方平台声称的"套现"服务本质是金融套利,其背后隐藏着资金链断裂、信息泄露等系统性风险,最终可能反噬用户信用记录。
消费额度的动态调整机制本质上是算法模型对用户行为的持续学习过程。当用户出现逾期未还、分期失败等异常行为时,系统会通过机器学习模型重构风险评分,这可能导致额度被阶段性下调。值得注意的是,部分用户误将"额度波动"等同于"额度被套取",实际上这是金融机构对信用风险的主动管控。建议用户定期查看账单明细,理解每笔交易对信用评分的影响权重。
金融监管框架下的合规操作要求用户严格遵守服务协议条款。任何试图绕过风控规则的行为,如伪造交易场景、虚构消费需求等,均可能触发法律追责。近期监管机构对"伪现金"业务的专项整治表明,金融创新必须以合规为前提。用户若发现账户异常,应优先通过官方渠道提交申诉,而非寻求所谓"技术漏洞"。
信用体系的构建需要长期行为积累,而非短期操作技巧。金融机构通过大数据分析用户消费轨迹、还款能力等维度,形成多维风控模型。当用户出现频繁更换设备、异常登录地点等行为时,系统会自动启动身份核验流程。建议用户建立稳定的消费习惯,避免因短期资金周转需求而采取高风险操作,这不仅可能造成信用污点,更可能影响未来金融产品的获取资格。
相关文章
白条取现是网贷吗?真相揭秘
随着互联网金融的发展,各种新型的借贷工具不断涌现,其中“白条”作为一种信用支付方式受到了年轻人的喜爱。然而,“白条取现是不是借网贷”的疑问也频繁出现于讨论之中。在探讨这一问题时,我们有必要从白条的本质...
花呗套现背后的心理与风险
花呗,这个诞生于支付宝的信用支付工具,已经悄然融入了无数人的日常生活。它的便捷性毋庸置疑,但随之而来的,是如何合理利用这一信用工具的问题。"花呗套现",这个看似简单的词汇背后,隐藏着复杂的动机和风险。...
如何明智地使用分期乐的借款和支付额度?
在使用分期乐的额度时,首先需要明确额度的种类。分期乐提供两种主要额度类型:借款额度和支付额度。借款额度主要用于借款消费,支付额度则更多用于直接支付商品或服务费用。合理利用这些额度,可以帮助用户更好地管...
支付宝微信卡包转银行卡教程
你可能遇到这样的情况:在购物或转账时,资金留在了支付宝或微信支付的卡包里,而你需要将其转入银行卡以便取现或进一步使用。其实,这个过程并不复杂,只需几个简单的步骤即可实现资金的转移。 首先,打开你的支...
分付提现新规解读:取消了吗?
随着数字支付方式的不断发展,分付提现作为一种高效便捷的资金流动渠道,也面临着日益严格的监管环境。近年来,各大支付平台和监管机构都在不断加强对跨境资金流动的把控,这种趋势不仅影响着分付提现的操作方式,更...
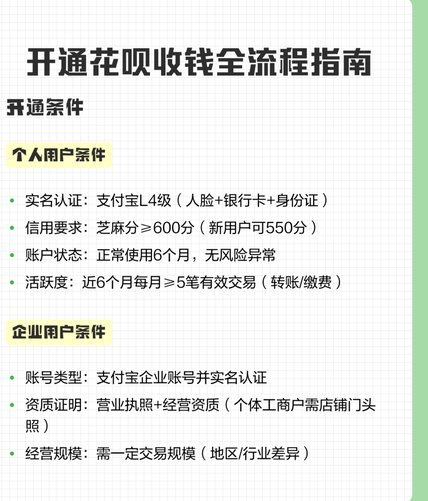
花呗收款后如何提现
随着移动支付的普及,越来越多的小商家和个人通过花呗码来收取款项。然而,在享受便捷的同时,如何高效地将这些收入提现至个人账户成为了一个重要的问题。本文旨在深入探讨花呗码收钱后的提现流程,并提供一些实用建...