10大网贷平台
网贷行业在资本逐利与监管博弈中持续演变,头部平台的生存逻辑折射出整个赛道的深层矛盾。当前占据市场份额前五的平台普遍具备三大特征:一是依托金融科技构建的闭环生态,通过场景金融渗透消费、供应链等垂直领域;二是数据资产的深度运营能力,将用户行为轨迹转化为风险定价模型;三是合规成本与用户体验的再平衡,多数平台已将年化利率压缩至法定红线附近。值得注意的是,部分平台通过"助贷"模式转移风险,实质上将信贷资产打包给持牌机构,这种模式虽缓解了资本金压力,却也稀释了风控自主权。
在用户画像持续分化的背景下,平台竞争已从流量争夺转向精细化运营。头部机构通过构建"数据-场景-产品"的三角模型,将用户生命周期价值提升至传统金融机构难以企及的维度。例如某平台通过整合电商、出行等高频数据,将风控模型迭代速度提升至每日数十次,使不良率控制在0.8%以下。但这种数据依赖也带来隐忧:当用户行为数据出现断层时,模型的预测能力可能遭遇系统性失效,这种脆弱性在经济周期波动时尤为突出。
监管科技的渗透正重塑行业格局,合规成本的上升迫使平台重新审视业务结构。部分平台开始将业务重心转向持牌消费金融公司,通过"技术输出+资金托管"的轻资产模式降低合规风险。这种转型虽能规避部分监管红线,却也导致平台对核心业务的控制力下降。更深层的矛盾在于,当监管要求与商业逻辑产生冲突时,平台往往陷入"合规性"与"盈利性"的两难困境,这种结构性矛盾可能持续影响行业健康发展。
用户需求的异质化催生出平台分层现象,垂直领域玩家开始涌现。专注汽车金融的平台通过与4S店数据直连,将审批时效压缩至15分钟;服务小微商户的平台则依托供应链数据构建动态授信模型。这种专业化路径虽能形成护城河,但受限于数据获取成本,难以形成规模效应。值得关注的是,部分平台正尝试通过联邦学习技术,在不触碰用户隐私的前提下实现跨机构数据协同,这种技术突破可能成为破局关键。
行业洗牌加速背景下,平台的生存逻辑正在发生根本性转变。从单纯追求规模扩张转向价值创造,从粗放式增长转向精细化运营,这种转型不仅需要技术迭代,更依赖底层商业模式的重构。当监管框架逐渐清晰,合规成本成为行业门槛,那些能将风控能力、用户运营和合规管理深度融合的平台,才可能在新一轮竞争中占据有利位置。这场持续多年的行业变革,最终将重塑网贷生态的底层逻辑。
相关文章
白条套现揭秘:高风险操作背后的真相
“白条套现”这个概念在金融街头并不新鲜,但其风险和复杂性却往往被低估。简单粗暴地理解为用消费贷(白条)提取现金,这种行为实际上是触碰了银行和金融机构的红线,更重要的是,它背后隐藏着一套涉及信用、利息、...
黄金价格波动史探秘
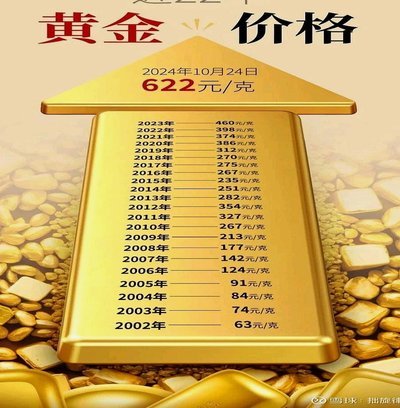
1970年代的黄金价格波动揭示了货币体系与贵金属的深层关联。布雷顿森林体系解体后,美元与黄金脱钩导致金价脱离固定汇率机制,1974年突破美元兑换上限的事件成为关键转折点。此后金价在1979年石油危机中...
分付取现策略揭秘
分付取现,并非简单的现金分割,而是一种更复杂的财务策略,它涉及到对未来现金流的精确预测、风险评估和收益分配的优化。传统的“分付”概念往往仅仅停留在利益分配层面,关注的是各方参与者之间的权益划分。然而,...
分期乐现在还值得用吗?
分期乐作为一个知名的互联网消费金融平台,自2015年成立以来,凭借其便捷的分期购物模式受到了许多消费者的青睐。然而,在当前市场环境下,分期乐是否依然具有吸引力?这个问题的答案并非一成不变。 首先,从...
如何有效回收羊小咩的资金
要从“羊小咩”这样的企业中有效套取资金,必须深入理解其运营机制和资金流特性。首先,“羊小咩”作为一家虚拟企业的名称,意味着我们面对的是一个特定的业务场景或故事背景。在实际操作中,这一过程需要通过法律、...
呗分期平台靠谱吗?全方位安全指南自查全攻略
呗分期,作为近年来兴起的一家提供消费信贷服务的平台,在市场上获得了不少的关注。它提供的产品和服务涵盖了各类日常消费场景,比如电子产品购买、教育培训及旅游住宿等。然而,“正规”一词对于金融消费者来说至关...