羊小咩额度套现:方法、风险全解析
在数字化信贷高度渗透的今天,用户的信用额度已不再仅仅是单纯的消费权限,而逐渐演变成一种潜在的流动性资产。当用户搜索“羊小咩额度怎么套出来现金”时,其核心诉求并非简单的消费扩张,而是试图打破平台设定的“仅限消费”这一底层限制,实现额度向实物货币的跨维度转换。这种行为背后隐藏着极高的资金周转压力与对即时流动性的迫切渴望,也从侧面反映出金融工具在用户端使用逻辑与平台风控设计之间存在的天然错位。
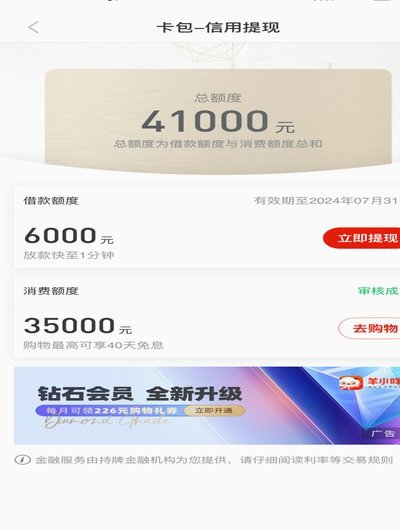
解析这类操作的技术路径,通常绕不开“虚构交易”这一核心环节。无论是通过第三方支付平台的充值返现、虚拟礼品卡的代购,还是利用特定中介机构构建的虚假订单流,其本质都是在模拟真实的消费场景,以此骗取平台的信用释放。这些手段试图通过制造资金闭环,掩盖额度离开原始消费链路的事实。然而,这种基于信息差的操作极其依赖于支付环节的逻辑漏洞,一旦交易链路中的特征点被系统捕捉,原本用于提升消费体验的额度便会因违规行为而瞬间失效。
深入剖析其风险结构可以发现,所谓的“套现”本质上是一场与大数据风控系统的博弈。当前的金融科技平台早已建立起基于机器学习的异常交易监测机制,能够精准识别非正常、高频或缺乏物理交付实物的资金流向。对于寻找“羊小咩额度怎么套出来现金”的方法论使用者而言,最大的隐患在于“信用穿透”。一旦算法检测到资金在特定商家或账户间呈现高度聚合或循环特征,不仅额度会被即时冻结,用户的征信画像也可能遭到永久性破坏,进而导致个人资产与信用价值的不可逆损失。
从长远视角来看,试图通过技术手段规避平台规则的行为,实际上是在透支个人的信用生命周期。这种短视的操作逻辑虽然在短期内可能缓解燃眉之急,但却极大地提高了资金的使用成本——无论是中介收取的昂贵服务费,还是面临的违约风险与征信惩罚。真正的金融健康应当建立在对额度及其背后现金流向的可控管理之上。将信用额度视为一种杠杆工具而非提款机,并在合规范围内进行合理的流动性规划,才是应对财务压力的可持续方案。
相关文章
微信分付套现手续费高吗安全吗
很多人在搜索“微信分付套出来”时,潜意识里已经将这种支付信用工具误认为是一种可以随时变现的现金贷款。事实上,微信分付的本质是基于微信支付信用额度的消费分期或支付工具,而非直接的提现通道。所有的资金流动...
便荔卡提现方法详解
便荔卡,作为荔先生集团推出的多重权益卡,其核心在于提供灵活的消费额度管理和个性化服务。理解提现机制,对于充分利用便荔卡的价值至关重要。初次使用时,用户通常会发现提现并非单一操作,而是需要遵循一系列流程...
花呗借款怎么提现
花呗作为花呗金融的一项创新服务,为用户提供了便捷的借款方式。它的核心功能之一是“提现”,即用户可以将已借资金转移至其他账户或支付给第三方,解决急需资金问题。 从资金流向和用户需求来看,“花呗钱咋提...
商户码套现:是违法行为还是另有所指?
### 商户码套现行为及其后果 近年来,随着移动支付的普及和商户码应用的广泛推广,相关交易活动中的灰色地带逐渐增多。其中,利用商户码进行非法套现的行为尤为突出。这类行为不仅扰乱了正常的金融秩序,还...
如何明智地使用分期乐的借款和支付额度?
在使用分期乐的额度时,首先需要明确额度的种类。分期乐提供两种主要额度类型:借款额度和支付额度。借款额度主要用于借款消费,支付额度则更多用于直接支付商品或服务费用。合理利用这些额度,可以帮助用户更好地管...
羊小咩享花卡额度套现风险警示
羊小咩享花卡作为一款典型的消费信贷产品,其核心设计初衷在于满足用户的日常消费场景需求,而非提供无限制的现金流转通道。许多用户试图通过虚构交易记录或特定渠道将购物额度转化为现金,这种行为在本质上违背了信...