花呗现状如何?知乎热议是否将关闭
花呗作为支付宝体系内最核心的消费信贷产品,承载了数亿用户的日常消费需求。从上线至今,它经历了多次风控规则调整、额度管控和还款方式变更,每一次变动都直接牵动用户神经。近期不少用户反映额度突然被冻结、账单延迟推送、客服响应变慢等问题集中出现,这些信号叠加在一起,让"平台会不会关闭"成了高频讨论的话题。
梳理公开信息可以发现,花呗的运营主体蚂蚁集团近年来确实面临多重压力。反垄断调查落地后,其金融业务边界被重新划定;监管层对互联网信贷产品的利率上限、催收规范也出台了更严格的细则。这些政策层面的变化并非空穴来风,而是从合规角度倒逼平台进行业务调整。部分用户感知到的"体验下降",本质上是风控收紧在终端的投射——不是产品消失的前兆,而是合规成本向用户体验端的转移。
从资金链和盈利模型的角度看,花呗目前仍为蚂蚁集团贡献着稳定的利息收入和手续费收入。蚂蚁集团在上市后的财报披露中,消费信贷业务板块保持了正增长态势。平台关闭意味着切断大量用户的支付链路,这不符合任何一方的利益逻辑。更现实的走向是,花呗会在现有框架内持续迭代——比如引入更多场景化分期、优化风控模型降低坏账率,而非直接退出市场。
知乎等平台上关于花呗的讨论呈现出一种矛盾特征:一方面抱怨声不断增多,另一方面也有人指出,相比此前"花呗借呗合并"的传闻,实际业务并未出现颠覆性变化。这种信息不对称恰恰是焦虑情绪的温床。很多用户将额度下调、还款提醒延迟等运营层面的正常调整,误读为平台收缩的信号。事实上,金融产品的生命周期远比预期更长,只要底层信贷需求存在,监管框架内的合规经营就是最稳妥的生存策略。
综合来看,花呗短期关闭的可能性极低,但中长期的不确定性值得持续关注。监管政策走向、蚂蚁集团自身的战略选择以及消费信贷市场的整体竞争格局,这三个变量共同决定了花呗未来的形态。与其猜测平台会不会消失,不如把注意力放在如何适应现有规则的调整上——比如提前规划还款节奏、关注额度变动通知、保留好交易凭证等。对普通用户而言,这些务实的准备远比等待一个不确定的结果更有价值。
相关文章
去花额度为何拿不出来?原因在这里
近年来,随着移动支付和网络借贷的普及,去花(一款知名的消费信贷产品)成为了许多用户方便快捷地获得资金支持的选择。然而,不少用户反馈遇到一个普遍问题:明明有额度却无法使用。这一现象背后,涉及到多个因素和...
支付宝分付提现:图文详解,轻松搞定
在数字支付日益普及的今天,许多人选择使用支付宝的分付功能进行消费。然而,当用户需要将分付中的资金提现出来时,往往会遇到一些困惑。本文旨在详细介绍分付提现的正确方法,帮助用户更加高效和安全地操作。...
怎么套花呗现金
花呗现金套现,是指用户通过非官方渠道将花呗的消费额度转化为可提现资金的行为。这种行为虽然能在短期内解决用户的财务紧张问题,但从长期看却可能带来一系列潜在风险和不便。首先,我们需要认识到的是,花呗本身是...
分付提现新规解读:取消了吗?
随着数字支付方式的不断发展,分付提现作为一种高效便捷的资金流动渠道,也面临着日益严格的监管环境。近年来,各大支付平台和监管机构都在不断加强对跨境资金流动的把控,这种趋势不仅影响着分付提现的操作方式,更...
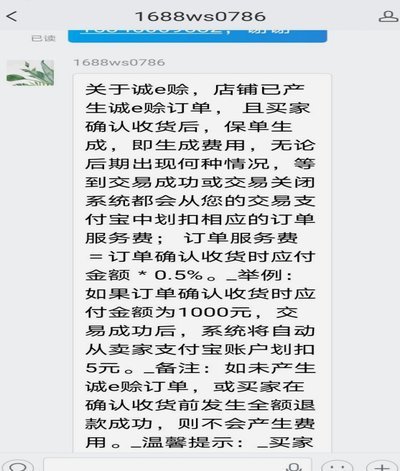
诚e赊:套利风险警示
近来,“诚e赊额度秒套”成为了互联网金融领域中一个备受争议的话题。这一现象背后,实际上反映了金融消费市场中的一种灰色操作手法。简单来说,“诚e赊额度秒套”是指用户通过不正当手段短时间内大量申请并使用贷...
携程拿去花订酒店如何提现?
携程“拿去花”作为消费金融产品,其核心逻辑在于将信用额度与酒店预订场景深度绑定。平台通过大数据分析用户消费行为、信用评分及历史履约记录,动态生成可使用的额度。用户在预订酒店时,系统会根据酒店合作方的结...