支付宝花呗帮人套现后果有多严重
“支付宝花呗帮助别人套现”现象在社交媒体上屡见不鲜,这种行为背后所蕴含的复杂关系,远非简单的“帮助”二字所能概括。从金融监管、道德伦理、以及潜在的经济风险角度来看,这种行为对受害者及其社会生态都会产生深远且往往被忽视的影响。核心在于,花呗作为一种消费信贷工具,其设计初衷是促进消费,而非进行资金流动性转移或进行任何形式的“套现”活动。当个人利用花呗账户,以虚假手段帮助他人获取资金,并从中牟利时,已经完全违背了金融产品的性质,同时也侵犯了银行等金融机构的权益。这种行为本身就构成了对金融体系的潜在风险,可能导致不良资产的形成,进而影响整个金融市场的稳定。更重要的是,这种行为的合理性,在法律层面尚无明确支撑,一旦被发现,将面临严厉的法律制裁,但其造成的损害早已超出简单的惩罚范围。
这种“帮助套现”的模式,实际上是建立在对他人信用状况的误判上,以及对风险控制的严重疏忽。花呗的额度、利率、还款方式等,都是基于借款人自身的信用评估而设定的。如果将花呗账户用于他人信用评估不佳的“套现”活动,将导致资金流动性严重扭曲,并可能引发一系列的催收问题。更令人担忧的是,这种行为往往会吸引其他不良资金,形成一个灰色产业链,进一步腐蚀金融环境。从数据层面来看,如果大量资金通过这种方式流动,将会扭曲正常的市场数据,造成监管部门的盲区,甚至可能引发金融监管的真空态势。这种情况下,不仅个体消费者面临更大的风险,整个金融体系的健康发展也受到严重的威胁。
从道德伦理层面分析,“帮助别人套现”本质上是一种欺骗行为。借款人虽然获得了资金,但实际上是在利用他人信用和平台的漏洞进行非法活动。花呗作为一种支付工具,其核心价值在于便利和安全,而不是成为他人进行非法活动的工具。这种行为不仅损害了平台的利益,也对借款人本身造成了法律风险,更重要的是,它破坏了社会信任的基石。在信息时代,人与人之间的信任建立在诚实守信的基础上。当这种信任被恶意利用时,社会秩序的稳定就会受到挑战。 这种行为也体现了对规则的漠视以及对他人权益的侵犯,对社会道德建设造成了负面影响。
更深层次的影响在于,这种行为会渗透到更广泛的经济生态中,可能加速某些不良商业模式的发展。如果“帮助套现”的行为被大规模推广,将会鼓励更多人利用金融工具进行非法活动,进一步加剧金融风险。此外,这种行为还会导致监管部门的资源浪费,因为监管部门需要投入大量精力去打击这种行为,而这些精力本可以用于维护金融体系的稳定和发展。 建立有效的风险防范机制,需要全社会的共同参与,不仅要加强金融监管,更要提高公众的风险意识,抵制各种不良诱惑。 只有在构建一个诚信友善的社会氛围下,才能有效遏制这种“帮助套现”的现象,促进金融行业的健康发展。
相关文章
白条变现:如何高效提取资金价值
“白条”,即商业承兑单,本身就是一种复杂的金融工具,其核心在于将信用转化为现金流。要“借钱出来来”,并非简单的变现操作,而是需要对承兑单的价值进行精准评估并将其转化为债权。首先,需要明确白条背后的债务...
白条额度:信用与风险的深层解读
“白条额度取出来”在金融世界并非一个简单的消费行为,它代表着信用关系的微妙平衡,也反映了个人财务管理和金融机构风险评估之间的复杂互动。最初的理解可能仅仅将这视为一种便捷的支付方式,但深入思考后,会发现...
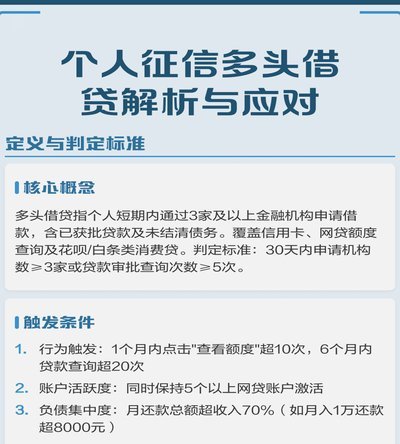
多头贷困局如何破解?
多头贷,表面上是个人信用不足的无奈,实则折射出消费超前与金融供给失衡的深层矛盾。当银行贷款门槛高企,互联网金融平台便成了信用匮乏者的救命稻草,却也埋下了债务缠身的隐患。多头贷的本质,是信息孤岛与风险定...
携程拿去花如何合理利用
针对“携程拿去花怎么自己套出来”的问题,首先要明确“拿去花”是携程推出的一款旅行消费金融产品,旨在为用户提供更灵活的旅行消费方式。理解这一产品背后的逻辑和运作模式,是自行“套取”或合理使用该产品的前提...
16300元教育退款如何操作
近期,关于“羊小花放教16300元怎么担现”的讨论在网络上引起了广泛关注。这个问题的核心在于如何将这笔款项从教育平台顺利提现到个人账户。首先,了解教育平台的退费政策是首要步骤。大多数在线教育机构会提供...
羊小咩商家回收价格揭秘
羊小咩商家回收价格的形成机制,本质上是供需关系与平台算法共同作用的结果。回收商在评估商品价值时,会综合考量市场流通量、历史成交数据及区域消费特征。例如,某类电子产品在特定季节的回收溢价可能因库存积压或...