携程拿去花到底能减多少钱?一文讲清规则
携程拿去花并非简单的"先消费后付款",它本质上是一套消费分期金融方案。用户在携程预订酒店、机票或购买旅行用品后,可以选择分期还款,系统会根据合作金融机构的风控模型给出一个额度。这个额度并非固定,而是与个人信用评分、历史消费记录以及当前平台的资金池状况动态关联。也就是说,同一用户在不同时间点,拿去花的审批结果和额度可能存在差异,这种弹性是平台与资方共同博弈的产物。
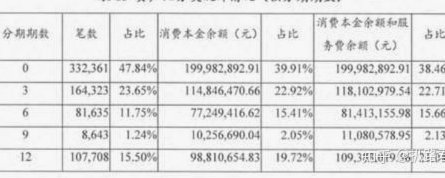
关于立减金额,需要明确一个核心逻辑:拿去花的优惠并非普惠制,而是根据具体消费场景和额度区间浮动。小额消费(比如几百元的旅行用品)通常减免幅度较大,有时能达到实际支出的百分之十几;而大额消费(比如数千元酒店订单),减免比例会显著收窄,有时仅体现为手续费的打折处理。这种阶梯式的设计,既保障了平台的资金安全,也避免了羊毛党式的薅补贴行为。
从用户实际体验来看,立减金额的感知差异主要取决于三个变量。首先,下单时绑定的支付方式会影响最终到手价,部分信用卡或借记卡通道能叠加更优的优惠;其次,新用户身份是一个重要加成项,首次使用拿去花往往能获得额外减免,这是平台拉新策略的直接体现;最后,消费时间点也起作用,平台在特定促销节点会临时放大优惠力度,比如节假日出行高峰期,拿去花的减免比例会有阶段性上调。
值得注意的是,拿去花的立减并非无条件的现金返还,而是以手续费减免或利息折扣的形式呈现。这意味着用户最终支付的成本是分期总金额减去减免部分。举例来说,如果消费3000元,按12期分,手续费率打五折,实际到手减免可能在几十到上百元之间。这种模式对平台而言,既控制了获客成本,又让用户感受到了实惠。但用户也需要警惕,如果过度依赖减免补贴而忽略了分期本身的资金成本,一旦优惠退坡,实际支出压力会突然显现。
对于有资金周转需求的旅行者,拿去花提供的核心优势在于将大额消费拆分为小额还款,缓解短期现金流压力。比如一次三亚之行花费5000元,分12个月每月仅需400多元,配合立减优惠,实际月供可能低至350元左右。这种"拆小"机制对预算紧张但出行意愿强烈的用户极具吸引力。但前提是,用户需要确保每月还款日有稳定的收入来源,否则分期债务的累积效应会远比一次性付款来得棘手。
从长期来看,携程拿去花的减免策略正在经历从粗放补贴到精细化运营的转型。早期的无差别高额减免正在被更精准的风控模型取代,这意味着用户需要维护良好的信用记录,才能获得更优的减免条件。这种变化对平台是好事,有助于建立健康的消费金融生态;对用户则是提醒,任何金融工具的使用都应以自身还款能力为基石,而非单纯追逐短期优惠。
相关文章
鹿优选如何提升提现额度
鹿优选的提现额度提升并非一蹴而就,而是一个需要策略性规划和长期积累的过程,与用户的风险控制、交易行为以及平台的机制息息相关。许多用户在初期使用鹿优选时,会发现提现额度较低,这并非平台有意限制,而是出于...
分期乐额度怎么激活
理解“分期乐的额度怎么取出来”这一问题,核心在于转变思维认知:它并非一个可以像提取活期存款那样将虚拟额度“取出”为现金的行为。我们讨论的额度,本质上是一种与消费场景强绑定的“未来支付能力承诺”(Fut...
怎么套花呗现金
花呗现金套现,是指用户通过非官方渠道将花呗的消费额度转化为可提现资金的行为。这种行为虽然能在短期内解决用户的财务紧张问题,但从长期看却可能带来一系列潜在风险和不便。首先,我们需要认识到的是,花呗本身是...
美团月付取现,多久还清?
月付取现金的本质,早已脱离了单纯的“分期付款”范畴。它实质上是一种基于平台的短期信贷额度,将原本的消费递延(月付)迅速转化为即时流动性(取现),这一行为在金融结构上,更接近于一次性的小额消费贷。理解“...
商户码套现:是违法行为还是另有所指?
### 商户码套现行为及其后果 近年来,随着移动支付的普及和商户码应用的广泛推广,相关交易活动中的灰色地带逐渐增多。其中,利用商户码进行非法套现的行为尤为突出。这类行为不仅扰乱了正常的金融秩序,还...
便利卡2万额度,如何提升?
便荔卡的额度管理本质上是信用体系的动态博弈,其2万元门槛并非绝对数值,而是基于多维数据模型的综合评估结果。银行风控系统会持续追踪持卡人的消费频次、交易场景、还款稳定性等指标,形成动态评分体系。例如高频...