花呗信用卡:信用生态的钥匙
花呗信用卡,最初设计之初,并非单纯的支付工具,而是一把巧妙连接蚂蚁花呗生态系统的“钥匙”。理解其核心意义,不能仅仅停留在“刷卡支付”层面,而是要看到它所代表的整体金融服务架构。支付宝花呗本身就是一个信用支付平台,依赖于用户消费行为积累信用,并以此为基础提供一系列金融服务,如小额贷款、理财产品、保险等等。花呗信用卡正是为了进一步扩展花呗的生态边界,激活用户的消费习惯,并为用户提供更便捷、更全面的金融体验而诞生的。它并非一张单纯的信用卡,而是一个精心设计的信用工具,其价值在于连接花呗与更广泛的金融服务,形成了一个闭环。这种设计体现了蚂蚁集团“金融+”的核心战略,强调了数据驱动、风险控制与用户体验的深度融合。因此,要真正理解花呗信用卡,首先要理解花呗的本质——一个基于信用和消费习惯的生态系统。
花呗信用卡的核心机制在于“消费积分”与“花呗余额联动”。与传统信用卡不同,花呗信用卡没有独立的额度,而是与用户的花呗余额直接挂钩。通过消费,用户可以获得花呗积分,这些积分可以用来抵扣花呗消费、兑换礼品,甚至直接用于支付其他商家的服务。这种积分机制并非简单地奖励消费,更重要的是,它鼓励用户持续使用花呗进行消费,从而进一步巩固用户的信用,并为蚂蚁集团收集用户消费数据提供宝贵的依据。同时,花呗余额的联动机制则打破了传统信用卡“额度限制”的困境,允许用户随时随地使用花呗余额进行支付,极大地提升了支付的便捷性。这种机制的巧妙设计,使得花呗信用卡更具吸引力,也更能够激发用户的消费潜力。
然而,花呗信用卡也存在一些需要注意的风险点。由于其与花呗的紧密关联,用户的消费习惯直接影响着花呗信用额度的获取和使用,因此,需要保持良好的消费习惯,避免过度消费导致信用风险。 此外,花呗信用卡本身并没有独立的风险控制机制,用户的信用风险主要由花呗的信用评估体系来控制。因此,在申请花呗信用卡时,需要认真评估自身的还款能力和信用状况,避免因过度依赖花呗导致信用风险。 蚂蚁集团也在不断加强风控措施,但用户自身仍然需要承担一定的信用风险责任。了解这些潜在风险,有助于用户更加理性地使用花呗信用卡,最大程度地发挥其价值,同时避免不必要的损失。
从长远来看,花呗信用卡的发展方向将更加注重用户价值的提升和金融服务的深化。蚂蚁集团正在积极探索与各个行业的合作,将花呗信用卡与更多场景结合,例如旅游、餐饮、娱乐等,为用户提供更加个性化、定制化的金融服务。 随着技术的不断发展,花呗信用卡也将逐渐融入更多智能化功能,例如智能消费推荐、风险预警等,从而提升用户体验。 最终,花呗信用卡将不仅仅是一张支付卡,更将成为用户生活中的一个重要金融工具,帮助用户管理财务、规划消费、实现财富增值。 持续关注花呗信用卡的发展动态,对于把握未来的消费趋势和金融机遇,具有重要的意义。
相关文章
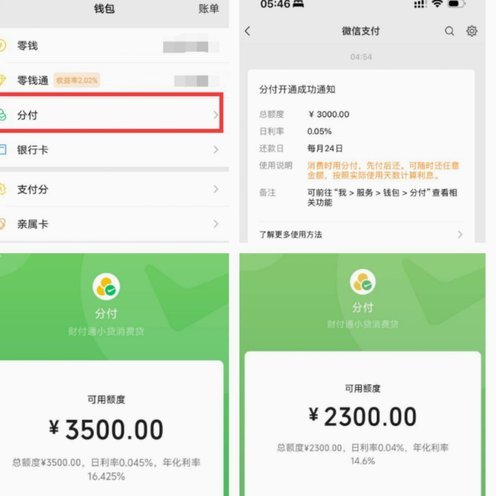
分付额度如何安全高效提现
分付额度提现的机制,远比简单的“转账”更复杂,它背后牵涉到多个平台、交易类型以及风控策略的协同运作。理解提现的流程需要区分“主额度”和“分付额度”这两个概念。主额度通常由平台对用户进行信用评估后授予,...
美团月付套现点位还有吗
美团月付套现点位在2023年的热度早已退却,但围绕这个现象产生的讨论和影响仍在持续。最初,美团推出的“月付”模式,允许用户付费购买特定店铺的“点位”,以此来享受店铺的流量支持,并通过美团的平台进行外卖...
避孕套:全方位使用指南
在全球范围内,避孕套作为一种传统的避孕工具,已经使用了数百年。它不仅可以有效防止性传播疾病(STIs),还能有效避免意外怀孕,因此对于广大青少年和成年人来说,了解和正确使用避孕套至关重要。避孕套的种类...
便荔卡包提现成功后多久能到账?
在探讨“便荔卡包显示提现后能到账吗”这一话题时,首先需要明确的是,便荔卡包作为一种在线金融服务工具,旨在为用户提供便捷的资金管理服务。然而,提现过程是否能真正到账,往往取决于多个因素。首先,用户在便荔...
怎么套花呗现金
花呗现金套现,是指用户通过非官方渠道将花呗的消费额度转化为可提现资金的行为。这种行为虽然能在短期内解决用户的财务紧张问题,但从长期看却可能带来一系列潜在风险和不便。首先,我们需要认识到的是,花呗本身是...
便利卡2万额度,如何提升?
便荔卡的额度管理本质上是信用体系的动态博弈,其2万元门槛并非绝对数值,而是基于多维数据模型的综合评估结果。银行风控系统会持续追踪持卡人的消费频次、交易场景、还款稳定性等指标,形成动态评分体系。例如高频...