鹿优选先享卡便捷取现体验
现代消费场景正在经历从“拥有权”向“使用权”的深度转型,资金的流动性效率已成为衡量个人财务健康度的关键指标。在这种背景下,鹿优选先享卡取现并非仅仅是一个简单的提取功能,它代表了平台化金融对用户碎片化现金需求的一种敏锐捕捉。当消费行为与即时性的资金周转产生交集时,这种能够实现额度快速转化的工具,实际上是在为用户的流动性缺口提供一种“即时性”的缓冲方案。其核心价值在于缩短了信用资产向可用现金转换的时间链路,让原本处于静态的授信额度具备了动态流动的生命力。
深入剖析该产品的运作机制可以发现,其设计的逻辑重点在于降低金融服务的摩擦成本。传统的信贷申请往往伴随着繁琐的审批流程与漫长的等待周期,而先享卡取现通过预设额度与数字化风控模型的结合,实现了信用额度的“颗粒化”应用。这种模式将原本沉睡在账户中的授信资产,转化为随时待命的流动性资源。对于用户而言,这种高效的转化能力,实质上是在提升个人资金配置的灵活性,使之能够在复杂的财务波动中,通过灵活调配已有的信用额度,来应对突发的现金流压力。
场景化应用是评估此类金融工具实用性的重要维度。在日常生活的微观层面,无论是处理临时性的医疗开支,还是应对小规模的经营周转,先享卡取现提供的不仅是资金本身,更是一种风险抵御能力。它解决了用户在面临突发性支出时,由于现金资产与支付需求之间存在时间错配而产生的焦虑感。这种工具的使用逻辑,应当被视为一种精细化的财务管理手段,即通过在特定窗口期利用低摩擦的取现功能,来平滑个人的现金流曲线,从而实现个人财务结构的动态平衡与稳健运行。
然而,任何信用扩张型工具的使用,都必须建立在对成本与风险的清醒认知之上。鹿优选先享卡取现虽然极大程度地提升了资金获取的便捷性,但随之而来的利息成本与手续费支出,是衡量其使用合理性的核心变量。专业的财务视角应当警惕“便利陷阱”,即在过度依赖信用额度进行非必要消费时,可能导致的债务杠杆失控。使用者需要精准计算取现成本与资金机会成本之间的差值,确保每一笔额度调用都服务于资产的保值或流动性的优化,而非盲目地扩张负债规模,导致财务结构的脆弱化。
展望未来,随着平台生态与金融服务的进一步融合,像先享卡这类具备高频、即时特征的工具将变得更加智能化。未来的竞争核心将不再仅仅是额度的多寡,而是如何通过更精准的数据画像,实现额度供给与用户真实需求之间的“无感化”匹配。鹿优选先享卡取现所展示的这种场景驱动型金融模式,预示着一种全新的趋势:金融服务正从被动响应转变为主动赋能,在保障资金安全与合规的前提下,通过极低的操作门槛,深度参与到用户的每一个微观经济决策中。
相关文章
分期乐取现到底是怎么回事?
分期乐的“取现”功能,本质上是一种将已产生利息的消费分期贷款余额提前释放的机制。它并非简单的提现,而是将原本在分期还款周期内产生的利息,以现金形式返还给用户。理解其核心,需要从消费分期贷款的利息计算方...
套现花呗:用户行为与金融科技的博弈
“套现花呗”的现象,在支付科技领域并非新鲜事,更不应被简单地归结为“薅羊毛”或“不当行为”。从宏观角度审视,它反映了数字经济中用户行为的复杂性,以及金融科技产品设计与用户需求的潜在偏差。花呗本身作为蚂...
花呗借款怎么提现
花呗作为花呗金融的一项创新服务,为用户提供了便捷的借款方式。它的核心功能之一是“提现”,即用户可以将已借资金转移至其他账户或支付给第三方,解决急需资金问题。 从资金流向和用户需求来看,“花呗钱咋提...
携程“拿去花”:创新旅游消费新潮流
携程作为国内领先的在线旅游服务平台,在激烈的市场竞争中始终保持着独特的定位和创新能力。近年来,“拿去花”这一概念的出现,为其提供了一种全新的营销思路,将传统的旅行服务转化为更具吸引力的消费体验。这一策...
携程拿去花订酒店如何提现?
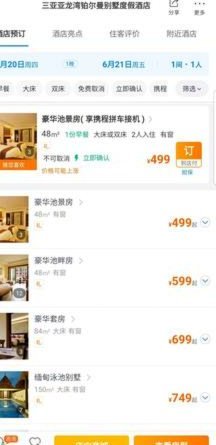
携程“拿去花”作为消费金融产品,其核心逻辑在于将信用额度与酒店预订场景深度绑定。平台通过大数据分析用户消费行为、信用评分及历史履约记录,动态生成可使用的额度。用户在预订酒店时,系统会根据酒店合作方的结...
多多提现:玩转营销新思路
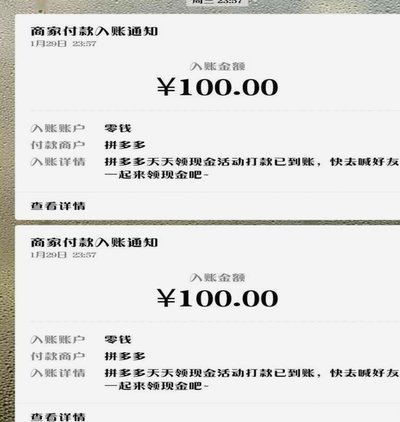
在电商领域,“多多提现”作为一种常见的营销手段,其核心在于通过让用户获得实际利益来提升参与度和转化率。然而,如何设计和执行有效的提现策略,不仅考验着商家的市场洞察力,更需要对用户心理、活动规则以及技术...