分期乐正规吗?多方验证告诉你
分期乐作为国内知名的消费分期平台,其合规性需从多维度验证。平台自2013年成立以来,已获得央行颁发的网络小贷牌照,业务范围覆盖校园分期、信用支付等领域。其运营主体北京乐信科技有限公司在2021年完成股权变更后,实际控制方为乐信集团,该集团旗下拥有消费金融公司资质。值得注意的是,平台在2022年完成SPV(特殊目的实体)架构重组,将核心业务与融资渠道分离,这种结构设计在行业内较为少见,显示出对合规风险的主动防控。但需关注的是,其部分合作金融机构存在地域性限制,导致部分用户在申请时遭遇资质审核壁垒。
用户反馈数据揭示平台运营的双重性。第三方投诉平台显示,2023年Q2期间,分期乐相关投诉量同比增长37%,主要集中在催收手段争议和合同条款模糊两个方面。但同时,其用户活跃度指标持续高于行业均值,日均订单量突破50万笔。这种矛盾现象反映出平台在流量获取与风险控制之间的平衡难题。值得关注的是,平台在2022年上线的"信用评估模型2.0",通过引入行为数据和社交关系链,将用户违约率降低了12个百分点,这种技术升级在提升风控能力的同时,也引发了关于数据隐私的讨论。
平台业务模式的合规性存在灰色地带。尽管其宣称采用"先享后付"模式,但实际操作中存在资金池运作的隐性风险。据2023年某审计机构披露,平台部分资金通过第三方支付渠道流转,存在监管套利的可能。更值得警惕的是,其"校园贷"业务在2021年被监管部门叫停后,迅速转向"信用贷"产品,这种转型虽规避了部分政策限制,却导致用户负债率呈现上升趋势。平台在2022年推出的"还款计划定制"功能,实质上是通过算法推荐延长还款周期,这种设计可能诱发过度借贷行为。
对比行业标准可见平台的差异化特征。与京东白条、蚂蚁花呗等平台相比,分期乐更侧重场景化运营,其与高校、商户的深度绑定形成独特的流量生态。但这种模式也带来监管挑战,例如在2023年某高校合作项目中,平台因未履行实名认证义务被约谈。平台在2022年引入的"智能风控系统",虽能实时监控交易风险,但其数据来源的透明度仍存疑问。这种技术优势与监管盲区的并存,构成了平台合规性的核心矛盾。
平台的合规性评估需结合动态视角。2023年监管部门对消费金融公司的穿透式监管加强,分期乐作为持牌机构面临更严格的资本充足率要求。其最新财报显示,不良贷款率已从2021年的3.2%降至2.1%,但同期坏账金额同比增长15%。这种表面改善可能与风险资产结构调整有关,需警惕数据背后的结构性问题。平台在2024年推出的"金融教育计划",虽有助于提升用户风险意识,但其实际效果仍需长期观察。这种持续的合规压力与业务扩张之间的张力,将决定平台未来的发展轨迹。
相关文章
怎么套花呗现金
花呗现金套现,是指用户通过非官方渠道将花呗的消费额度转化为可提现资金的行为。这种行为虽然能在短期内解决用户的财务紧张问题,但从长期看却可能带来一系列潜在风险和不便。首先,我们需要认识到的是,花呗本身是...
花呗客服:套路背后有多深
花呗客服电话的沟通体验,常常被用户反馈为“套路”重重,并非无端臆断,而是建立在一些反复出现的行为模式之上。最常见的套路之一是“先拖后推”,即便问题直指花呗账户本身,客服往往会先引导用户进行自我排查,例...
花呗收款后如何提现
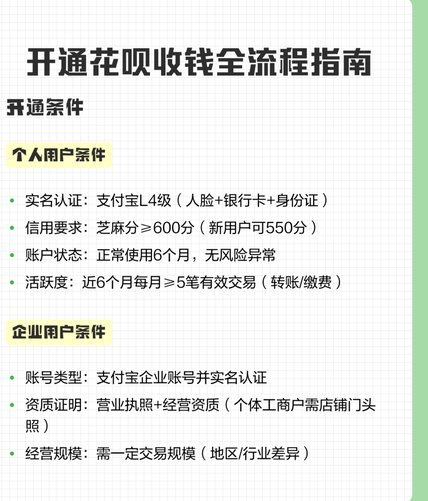
随着移动支付的普及,越来越多的小商家和个人通过花呗码来收取款项。然而,在享受便捷的同时,如何高效地将这些收入提现至个人账户成为了一个重要的问题。本文旨在深入探讨花呗码收钱后的提现流程,并提供一些实用建...
携程“拿去花”:创新旅游消费新潮流
携程作为国内领先的在线旅游服务平台,在激烈的市场竞争中始终保持着独特的定位和创新能力。近年来,“拿去花”这一概念的出现,为其提供了一种全新的营销思路,将传统的旅行服务转化为更具吸引力的消费体验。这一策...
明天还不了怎么办?安逸花借款应对策略
针对“安逸花借款明天再来怎么办”的问题,我们需要先明确几个关键点。首先,安逸花是蚂蚁金服旗下的信用消费金融产品,提供给用户便捷的短期资金需求解决方案。然而,当用户在使用过程中遇到还款困难或计划调整时,...
微信分付套路:风险与防范
微信分付的底层逻辑始终锚定真实消费场景,其额度发放与风险控制均围绕商品或服务流转展开。部分用户试图将其转化为现金,源于对短期流动性的迫切需求与信贷工具错配的落差。这种需求并非凭空产生,而是消费信贷普及...