携程“拿去花”能付吃饭钱?使用限制揭秘
携程“拿去花”作为一种预付卡式消费模式,其本质是构建了一个相对封闭的消费场景。将“拿去花”用于支付吃饭费用,并非绝对无法实现,而是取决于具体的使用规则以及携程生态系统内的合作商家。简单来说,如果餐厅与...
花呗的“家”在哪?深度解析其注册地选择背后的商业逻辑
花呗平台的注册地,听起来似乎是一个简单的地理位置问题,但其背后蕴含着复杂的商业考量和法律法规。蚂蚁金服,花呗背后的母公司,选择在上海设立总部,这并非偶然。上海作为中国金融中心,拥有完善的金融监管体系、...
揭开花呗利息背后的隐藏规则
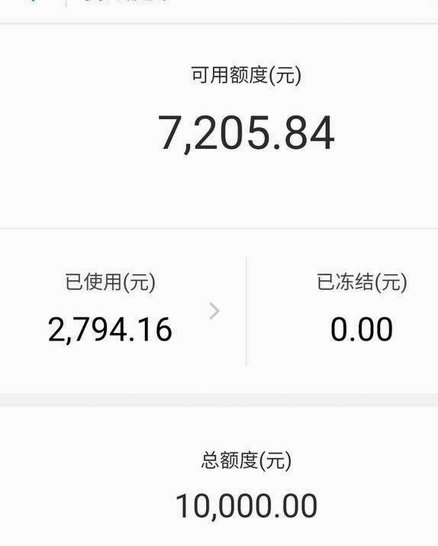
很多人误以为花呗透支消费本身就会产生利息,其实正常使用并全额还款期间并无资金成本。核心区别在于账单日与还款日的流转逻辑,只有当你选择延期或分期时,计费规则才会触发。日常刷卡消费产生的仅是待还金额,系统...
分付额度如何转入微信账户
分付额度与微信支付余额之间的流动性错位,本质上是信用消费与现金需求之间的冲突。分付作为腾讯生态内的信用支付工具,其设计的初衷是基于闭环生态内的消费场景,而非资金提现。然而,当用户产生将“消费额度”转化...
花呗究竟是哪种贷款?
花呗,作为蚂蚁金服推出的一款互联网信用支付产品,其贷款性质具有鲜明的特点。首先,从技术角度而言,花呗属于一种短期信用消费金融服务。用户可以通过支付宝或其他合作平台预先支付账单,享受“先享后付”的购物体...
携程拿去花信用购是怎么用的
携程拿去花本质上是一套嵌入消费场景的信用支付工具,用户无需额外操作即可在预订酒店、购买门票、抢购特价机票等高频场景中完成先买后付。它的底层逻辑是把携程平台的交易流水转化为信用额度,让原本需要即时掏钱的...
花呗变现成现金真的可以吗?法律风险大揭秘
近日,有关“花呗换现金”的讨论在网上引起关注。首先需要明确的是,“花呗”是蚂蚁集团推出的消费金融服务产品,用户可以先消费后付款,并享受一定期限内的免息期。其本身并不直接涉及现金交易,而是一种信用支付方...
分期乐客服:助力购物体验升级
在现代消费金融领域,分期乐作为一个领先的购物平台,不仅以其丰富的商品种类和优惠的价格吸引了大量用户,更以高效的金融服务赢得了良好的市场口碑。在这个过程中,电话人工客服作为与消费者最直接沟通的桥梁,扮演...
为什么分期乐有额度却借不了?
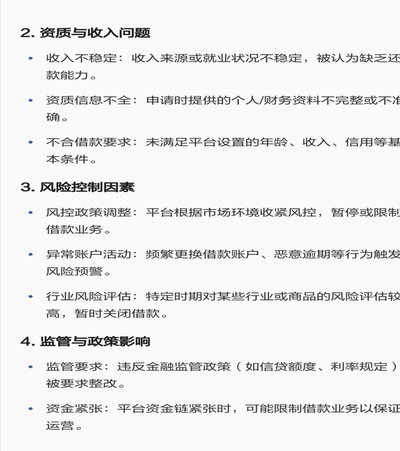
分期乐平台用户在申请借款时遭遇“有额度却无法借出”的现象,本质上是多重风控机制与用户行为数据之间的动态博弈。平台基于大数据模型构建的授信体系,会实时评估用户信用分、还款历史、消费行为等维度,当系统检测...
鹿优选先享卡便捷取现体验
现代消费场景正在经历从“拥有权”向“使用权”的深度转型,资金的流动性效率已成为衡量个人财务健康度的关键指标。在这种背景下,鹿优选先享卡取现并非仅仅是一个简单的提取功能,它代表了平台化金融对用户碎片化现...