白条套现软件的隐性风险
数字信用额度的扩张在无形中制造了一种“流动性假象”。当白条等授信额度被用户视为随时可调用的备用金时,资金的边界感会随之模糊。所谓的“套现软件”本质上是在利用这种认知偏差,试图通过非正规的技术路径,强行将受监管的授信额度与真实的现金流进行脱钩。这种操作并非技术上的效率突破,而是一种对金融信用体系边界的恶意试探,它试图在规则的缝隙中建立一个不受监管的影子支付回路,其背后隐藏着极高的信用违约与监管失控风险。
深入剖析这些所谓“自动化工具”的技术底层,会发现其逻辑并非真正的金融清算,更多是基于欺诈脚本的黑盒操作。这些软件往往伪装成高效的支付网关或自动结算系统,实则通过劫持支付链路、诱导授权登录或伪造交易凭证等手段,完成资金的隐蔽转移。用户以为在使用便捷的自动化工具,实际上是在为恶意代码提供操作权限。这种技术层面的不对称性,使得用户在追求便捷的同时,正面临着个人敏感数据外泄以及数字身份被全盘剥夺的深层威胁。
成本核算往往是这类交易中被用户刻意忽略的致命变量。所谓的“低费率”或“极速到账”,背后隐藏着极其高昂的摩擦成本。除了显性的手续费外,更致命的是隐性的信用损益与账户风控成本。由于这类交易路径往往呈现出高度的非标准化特征,极易触发金融机构的异常监测算法。一旦被系统判定为违规套现,用户面临的不仅是额度被即时冻结,更可能导致整个支付信用评价体系的崩塌,这种长期信用减损的代价,在任何理性的财务决策模型中都是无法被覆盖的。
随着监管科技(RegTech)的全面迭代,传统的资金挪用路径正面临前所未有的技术围堵。现代支付平台已构建起极其精密的行为分析模型,能够通过大数据与机器学习,实时识别非正常的资金流向、异常的交易频次以及不合逻辑的链路转移。这种基于行为特征识别的防御机制,使得任何试图通过脚本绕过监管的行为,在算法面前都显得异常脆弱。这种技术层面的博弈,预示着依靠“软件”进行违规操作的灰色空间正在迅速坍塌,技术黑产的生存土壤正被精准的算法逻辑彻底瓦解。
相关文章
白条安全套取现金指南
近年来,随着互联网金融的蓬勃发展,“白条”作为一种在线消费信贷服务受到越来越多消费者的青睐。然而,在实际操作中,部分用户可能出于特定原因想要将“白条”中的信用额度转换为现金使用。本文旨在探讨如何安全且...
美团月付:玩转返现,轻松套取现金
美团月付,作为一种旨在降低消费门槛、刺激消费的模式,其核心机制之一便是通过“现金返还”来吸引用户。然而,想要真正将这个机制转化为套取现金的机会,并非简单的等待返现。成功的关键在于理解美团月付的运营逻辑...
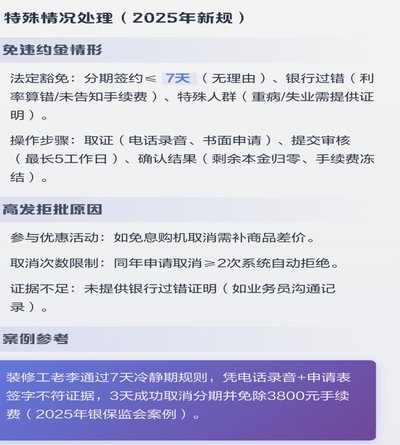
分期付款可以取消吗?
分期支付作为一种灵活的消费方式,在现代社会中变得越来越普遍。无论是购买大件商品还是日常小额支出,消费者都可以选择通过分期付款来缓解一次性支付的压力。然而,在享受这种便利的同时,很多人可能会遇到这样一个...
得物提现需付费吗?揭秘手续费背后的设计哲学
得物的提现机制,表面上是一个简单的资金流转问题,实则暗含着平台对用户行为的精心设计。平台通过设置提现手续费,不仅在财务上形成了一个微妙的平衡点,更在用户心理上构建了一种微妙的约束。这种约束看似微不足道...
鹿优选额度变现新路径
额度变现的本质是将虚拟资源转化为可量化的经济价值。在鹿优选的运营逻辑中,额度作为用户行为的数字化映射,其价值锚定依赖于平台对流量转化率的精准测算。当用户通过特定行为积累额度时,系统需建立动态估值模型,...
分期乐被套现了怎么办?
面对分期乐被他人套现的情况,首先需要明确的是,“套现”通常指的是利用第三方平台或个人将消费信贷产品中的信用额度或未偿还债务变现的行为。这种行为不仅违反了服务协议,同时也存在较大的法律风险和资金安全问题...