29个网贷平台背后的风险解析
很多人在搜索“29个网贷平台名单”时,潜意识里是在寻找一个标准化的、具有安全性的避风港。然而,金融行业的监管逻辑早已从“规模扩张”转向了“穿透式监管”。所谓的名单,不过是特定时间节点的碎片化信息,其核心价值并不在于名字本身,而在于这些平台背后的持牌资质与风险敞口。名单的动态更替速度远超信息传播速度,今天看到的“优质平台”,可能在监管整顿后已悄然退场,单纯依赖名单进行决策,本质上是在用过时的信息去博弈极高的金融风险。
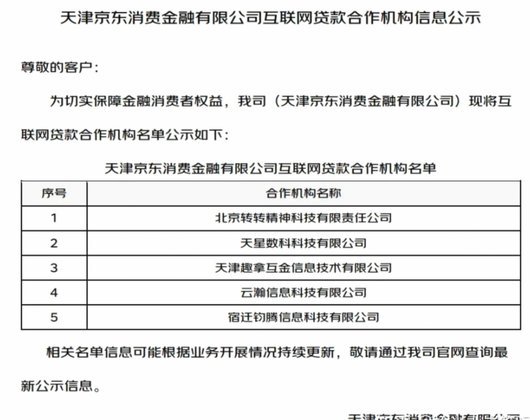
深入拆解这些平台,会发现其底层逻辑存在巨大的鸿沟。我们应当将这些所谓的名单分为三类:第一类是银行系互联网金融,它们依托于持牌银行的信贷能力,风险边界清晰,但准入门槛极高;第二类是持牌消费金融公司,通过大数据风控实现信用扩张,是目前市场的中坚力量;第三类则是处于灰色地带的助贷机构或不规范的助贷残留物。识别这29个平台,关键不在于记忆其名称,而在于辨别其资金来源是否合规,以及其风险定价模型是否透明。
互联网上流传的这类名单,往往带有极强的“流量诱导”属性。许多所谓的“精选清单”,其背后隐藏着流量分发的逻辑。某些高息、违规的借贷应用,会利用搜索引擎优化(SEO)手段,将自己伪装成名单中的“重点推荐”。这种信息不对称直接导致了用户在筛选过程中,极易将高风险、高成本的掠夺性贷款误认为合规的信贷产品。当你试图通过一个固定的数字——如29个——来寻求安全感时,往往正步入预设好的信息陷阱。
真正的评估标准应当建立在对“征信影响”与“利率透明度”的深度审视上。一个合格的平台,其核心竞争力在于其风控模型的稳定性而非放款速度。面对名单上的任何一个平台,首要任务是核查其是否具备小额贷款公司或消费金融公司的经营许可,并观察其利率是否在国家规定的LPR倍数范围内。此外,考察其还款路径是否合规、是否存在暴力催收的前科,这些维度的权重应当远高于平台在营销文案中的自我标榜。
随着金融科技向深水区迈进,网贷行业的逻辑正在重构。从“流量驱动”转向“风险驱动”,这意味着那些依赖信息差、靠大规模营销获客的平台将失去生存空间。未来的信贷生态,将不再依赖于某种“名单”的权威性,而取决于个人信用资产的数字化程度。对于用户而言,摆脱对“名单”的依赖,培养对金融杠杆成本的敏感度,以及对金融监管动态的实时追踪能力,才是应对复杂信贷环境最有效的护城河。
相关文章
携程拿去花提现会扣钱吗?
**核心逻辑与平台收入闭环的剖析** 任何试图将大型平台(如携程)的信用或积分转化为纯现金的过程,其底层必然涉及到平台复杂的收入闭环机制。从本质上说,“套出”的行为,实际上是对平台生态系统流动资金的...
分期乐额度怎么激活
理解“分期乐的额度怎么取出来”这一问题,核心在于转变思维认知:它并非一个可以像提取活期存款那样将虚拟额度“取出”为现金的行为。我们讨论的额度,本质上是一种与消费场景强绑定的“未来支付能力承诺”(Fut...
避孕套:全方位使用指南
在全球范围内,避孕套作为一种传统的避孕工具,已经使用了数百年。它不仅可以有效防止性传播疾病(STIs),还能有效避免意外怀孕,因此对于广大青少年和成年人来说,了解和正确使用避孕套至关重要。避孕套的种类...
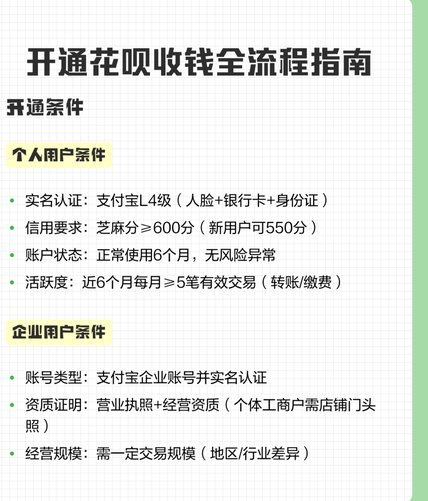
花呗收款后如何提现
随着移动支付的普及,越来越多的小商家和个人通过花呗码来收取款项。然而,在享受便捷的同时,如何高效地将这些收入提现至个人账户成为了一个重要的问题。本文旨在深入探讨花呗码收钱后的提现流程,并提供一些实用建...
微信分付套路:风险与防范
微信分付的底层逻辑始终锚定真实消费场景,其额度发放与风险控制均围绕商品或服务流转展开。部分用户试图将其转化为现金,源于对短期流动性的迫切需求与信贷工具错配的落差。这种需求并非凭空产生,而是消费信贷普及...
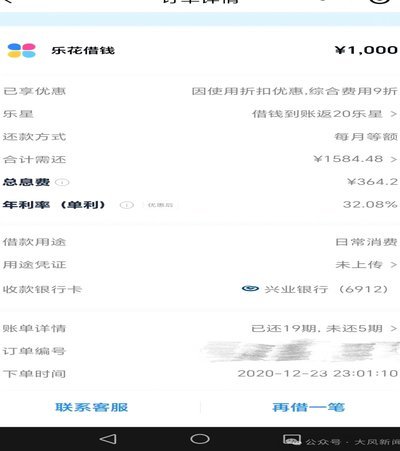
分期乐贷款合规吗?深度测评其背后的风险与安全
分期乐的合规性问题一直是消费者关注的焦点,需要从多维度进行评估,而不能简单地将其归类为“正规”或“非正规”。首先,分期乐本质上是一家电商平台,其运营模式是与电商合作,为消费者提供先消费后付息的购物服务...