拿去花额度如何提现
## 拿去花额度提现:规避风险与理解交易本质
很多用户对“拿去花”的额度提现方式存在困惑,主要源于其与传统信用卡或消费信贷的差异。简单来说,“拿去花”更像是一种预先授权的循环信用额度,银行并未直接将资金借入你的账户,而是在你进行消费时,根据消费记录和还款表现,逐步“释放”你的可用额度。因此,提现机制并非直接从账户划款,而是要理解其本质——本质上是银行根据你的使用情况,允许你在消费后进行还款操作,而“还款”即是你的资金流回“可用额度”的体现。直接提取这笔“额度”是无法实现的,因为这并非实际借款,而是对未来消费的授权和潜在信用积累。想变现“拿去花”额度,往往需要等待消费后还款,积累信用,进而可能申请更高额度的消费资格,并间接提升个人信用评分。
“拿去花”的额度实际上是银行评估你信用能力后,授予你的消费权限,而非直接的现金贷款。因此,若想将此额度转化为可自由支配的现金,途径并非直接提现,而是通过消费并偿还。例如,你使用“拿去花”购买了一件商品,这笔消费会计入你的账单。偿还账单后,原本被冻结的额度会恢复,这部分恢复的额度可以再次用于消费,并非现金形式的到账。当然,有些金融机构可能会提供类似“提前还款”或“账单分期”服务,但这并不会直接将“拿去花”额度转换成现金,而是改变你的还款计划和利息支出,依旧是围绕消费行为进行。理解这一点,避免对“提现”产生误解至关重要,并能有效规避不必要的麻烦。
绕过直接提现的限制,一些用户可能尝试通过刷卡套现的方式来变现“拿去花”额度。然而,这种行为极易触发银行的风控系统,并可能面临严厉的后果。银行对套现行为有非常严格的监控,一旦被发现,账户会被冻结,信用卡会被降额甚至取消,个人信用记录也会受到严重损害。更甚者,可能会涉及非法洗钱等法律风险。这些风险远大于短期内可能获得的利益。此外,部分银行可能会通过算法识别出异常的消费模式,即使你并未直接进行套现,如果消费行为过于频繁或与你的正常消费习惯不符,也可能触发风险预警,影响你的信用评分和未来金融服务的申请。
了解“拿去花”的本质有助于我们理性使用额度,规避风险。与其试图通过不正当手段变现额度,不如将目光放在提升自身信用上。良好的信用记录是获得更多金融服务的基础,它能让你在申请房贷、车贷等大额贷款时拥有更有利的条件。持续使用“拿去花”进行消费,并按时足额还款,不仅能提升你的信用评分,还能让银行更加了解你的消费习惯和还款能力,这对于未来获得更高的消费额度或更优惠的利率都有积极作用。因此,将“拿去花”视为一种信用积累工具,而非短期收益的来源,才是更明智的选择。
针对有资金周转需求的用户,可以考虑更合适的金融产品,比如贷款、理财产品等,这些产品设计上就允许用户获得现金流,并提供明确的还款计划和利息信息。直接将“拿去花”额度用于变现,反而会增加风险和信用压力。若真的需要资金,应根据自身的财务状况和风险承受能力,选择适合自己的金融产品,并仔细阅读相关条款和协议。选择合适的金融产品不仅能够满足资金需求,也能学习到更专业的理财知识,提升个人财务管理能力。记住,理财是一项长期的过程,需要谨慎对待,避免因贪图一时便利而埋下隐患。
最后,银行通常会提供详尽的用户协议和常见问题解答,建议用户仔细阅读这些文件,了解“拿去花”的具体使用规则和限制。如果不清楚任何细节,直接联系银行客服进行咨询是最直接有效的方式,而非盲目尝试各种变通方法。银行客服的专业解答能够有效消除疑问,并避免因误解规则而产生的损失。此外,关注银行发布的最新活动和政策,也能更好地利用“拿去花”这项服务,获得更多福利和优惠。积极主动地了解相关信息,是对自身权益最好的保护。
相关文章
微信分付能提现吗?揭秘背后真相
微信分付自推出以来,迅速吸引了众多用户的目光。作为一种创新的支付工具,它不仅简化了支付流程,还提供了多样化的金融服务功能。然而,在实际操作过程中,用户最关心的问题之一就是能否将通过微信分付获取的资金进...
白条变现:如何高效提取资金价值
“白条”,即商业承兑单,本身就是一种复杂的金融工具,其核心在于将信用转化为现金流。要“借钱出来来”,并非简单的变现操作,而是需要对承兑单的价值进行精准评估并将其转化为债权。首先,需要明确白条背后的债务...
美团月付取现会影响信用吗?
近期,关于“美团月付取现上征信吗”的讨论热度不减。要解答这一问题,首先要明确几个关键概念。“美团月付”实际上是一种信用支付服务,它允许用户在满足一定条件的情况下享受先消费后按期还款的便利。至于取现行为...
如何巧妙利用微信分付额度?
微信分付是一种信用支付方式,用户可以通过积累信用获得额度,在消费时使用。然而,很多用户可能并不清楚如何将分付额度提现出来。实际上,目前微信并未提供直接从分付额度中提现的功能。这是因为分付主要定位为信用...
花呗收款秒到账吗
近日,随着移动支付的普及和电商交易的多样化,“花呗收款秒到账”成为了不少商家关注的话题。实际上,要准确回答这一问题并不简单,因为“秒到账”的说法往往基于特定条件和情境。 首先需要明确的是,支付宝官...
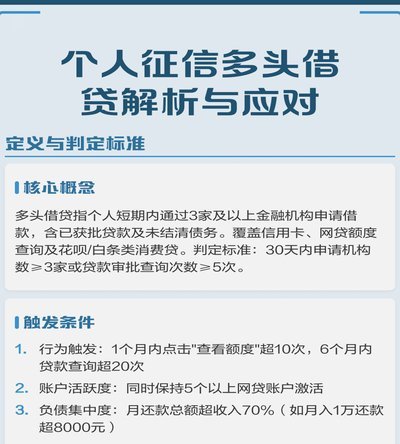
多头贷困局如何破解?
多头贷,表面上是个人信用不足的无奈,实则折射出消费超前与金融供给失衡的深层矛盾。当银行贷款门槛高企,互联网金融平台便成了信用匮乏者的救命稻草,却也埋下了债务缠身的隐患。多头贷的本质,是信息孤岛与风险定...