美团月付取现会影响信用吗?
近期,关于“美团月付取现上征信吗”的讨论热度不减。要解答这一问题,首先要明确几个关键概念。“美团月付”实际上是一种信用支付服务,它允许用户在满足一定条件的情况下享受先消费后按期还款的便利。至于取现行为是否会上报至个人征信系统,则需从以下几个方面进行分析。
首先,需要了解信用卡取现和信用支付服务的运作机制差异。与传统的信用卡现金提取不同,“美团月付”的主要功能是为用户提供便捷的在线购物或服务消费体验,并非直接提供银行贷款。因此,在正常使用场景下,仅使用“美团月付”进行线上消费并不涉及征信数据的上传。
然而,如果用户通过“美团月付”进行了取现操作(假设这种功能存在),并且未按时偿还相关款项,则有可能被记录到个人信用报告中。这是因为金融机构在评估用户的信用状况时会参考各种信息来源,包括但不限于银行贷款、信用卡账单以及一些第三方支付平台的还款记录。
综上所述,“美团月付”本身并不会直接导致征信记录发生变化;但如果用户通过该服务进行取现并产生逾期,则可能会对个人信用评分造成影响。因此,在使用此类金融服务时,建议用户保持良好的还款习惯,并关注自己的信用状态。
相关文章
资金流转24小时现金可?
资金的结构化支付本质上是一种时间锚定后的信贷流转机制,它与“实时可即时获取的流动性”存在内在的制度性错位。所谓“分付24小时取现”的假设,首先必须在资金的生命周期管理维度进行解构。当资金以分批次、有计...
白条套现:有人侥幸成功背后的隐忧
最近,关于“白条套现”的话题在网上频繁出现。所谓“白条”,实际上是蚂蚁金服推出的一种消费信贷产品。它允许用户在消费时先享受、后付款,但在使用过程中,一些用户试图通过各种手段提前提取现金,这种行为被称为...
白条额度:信用与风险的深层解读
“白条额度取出来”在金融世界并非一个简单的消费行为,它代表着信用关系的微妙平衡,也反映了个人财务管理和金融机构风险评估之间的复杂互动。最初的理解可能仅仅将这视为一种便捷的支付方式,但深入思考后,会发现...
多头贷困局如何破解?
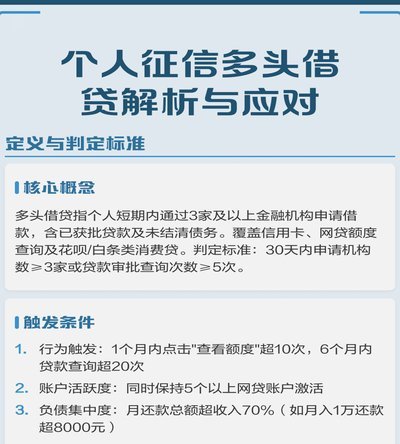
多头贷,表面上是个人信用不足的无奈,实则折射出消费超前与金融供给失衡的深层矛盾。当银行贷款门槛高企,互联网金融平台便成了信用匮乏者的救命稻草,却也埋下了债务缠身的隐患。多头贷的本质,是信息孤岛与风险定...
白条套现软件的隐性风险
数字信用额度的扩张在无形中制造了一种“流动性假象”。当白条等授信额度被用户视为随时可调用的备用金时,资金的边界感会随之模糊。所谓的“套现软件”本质上是在利用这种认知偏差,试图通过非正规的技术路径,强行...
分期乐逾期怎么办?解决方法全知道!
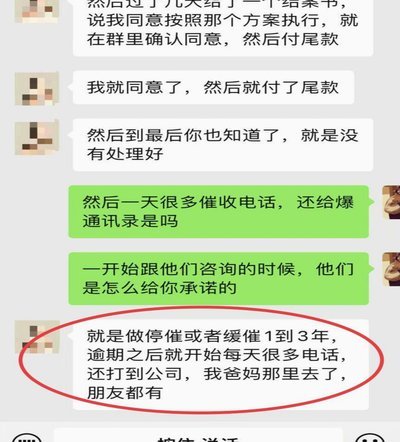
面对分期乐逾期的问题,首先需要明确的是,每一种情况都有其解决之道。第一步就是及时了解自己的欠款状况和具体的还款期限,这一步看似简单却至关重要,因为它直接影响到后续的处理策略。一旦发现逾期问题,用户应当...