花呗套现:一场信用风险的游戏
### 花呗套用:一场数字信贷里的猫鼠游戏
#### 一、“薅羊毛”的幻觉与现实的裂缝
许多用户最初接触花呗套现行为,往往源于一种“免费午餐”式的心态。他们看到平台上动辄上万的消费额度和看似无门槛的操作,误以为这是某种可无限循环的游戏机制。然而这种认知本身就埋下了风险的地雷——平台风控系统并非摆设,而是一张随着技术迭代不断收紧的电网。当用户试图通过虚构交易、伪造账单等手段将信用额度转化为实际资金时,实际上正在与整个支付生态系统的安全基石碰撞。那些看似轻松“套现”的操作背后,是账户被冻结后长达一年无法使用的冰冷现实。
#### 二、技术漏洞利用者的悲哀
这类行为的实质是钻系统规则空子的技术活。部分技术能力较强的用户会通过编写爬虫程序监控还款周期规律,或使用多设备同时登录的方式规避风控检测。然而更令人深思的是,这种看似聪明的行为本质上是对信用体系价值的亵渎。就像一个艺术家故意在蒙娜丽莎脸上涂鸦,认为这是对经典的艺术干预权。但花呗app的设计初衷是建立动态评估模型,在用户实际消费场景中实现风险分散——当套现行为泛滥时,整个系统的基础逻辑就被彻底扭曲。那些侥幸逃脱短期追查的“技术型套用者”,最终都将成为信用体系黑名单上的永久标记。
#### 三、从个体债务到社会信任危机
表面上,“套花呗”只是个人获取资金的行为,但其累积效应正在摧毁现代信用经济的基石。当大量用户通过虚构交易将虚拟额度转化为现实资金时,本质上是在进行一场危险的社会实验:他们相信自己可以突破“道德风险”的边界,但实际上在做同样的事——信用卡诈骗。这种行为就像用手术刀切割整个社会的信任链条,每个看似微不足道的违约都在为下一次系统性信用坍塌添砖加瓦。花呗app的反欺诈算法每次升级,都是对这种破坏模式的一次外科止血。
#### 四、平台与用户的双螺旋博弈
阿里巴巴在这场无硝烟战争中采取了渐进式策略:从最初的额度控制到现在的动态评分机制,再到引入第三方认证系统。这些措施本质上是在重构信贷审批模型——将单一的信用评估转向多维度的行为分析。有趣的是,这种技术防御正在催生更隐蔽的攻击手段:当A用户被系统限制时,B用户可能通过社交工程方式与之合作完成套现。花呗app现在不仅是一个金融工具,更成为社会关系图谱的研究样本。
#### 五、重构信用伦理的新框架
真正解决问题的关键在于建立超越技术层面的社会契约体系。这需要将“还款提醒”转化为具有情感温度的债务文化,在虚拟消费场景中植入延迟满足教育机制。那些频繁使用花呗套现功能的年轻人,实际上正在参与一场危险的心理实验:通过不断突破小额借贷边界,他们可能在无意识中瓦解了整个消费社会的行为准则。
(全文约1087字)
相关文章
花心迷局:寻觅自我价值
“拿去花自己怎么套” 这句网络用语,表面上看似荒诞不经,实则巧妙地捕捉了现代社会中一种普遍存在的精神状态。它并非单纯指个人消费行为,而是对一种无意识的、对外部价值体系的过度依赖,以及自我价值认同的丧失...
携程“花”钱:套现背后的金融逻辑
在当代消费金融市场中,“携程拿去花套现几个点 出来的钱”这一话题引发了广泛关注。表面上看,这似乎是一个简单的数字游戏,但实际上,它涉及复杂的金融运作机制和商业策略。 从携程的业务模式来看,其“拿去花...
多头贷困局如何破解?
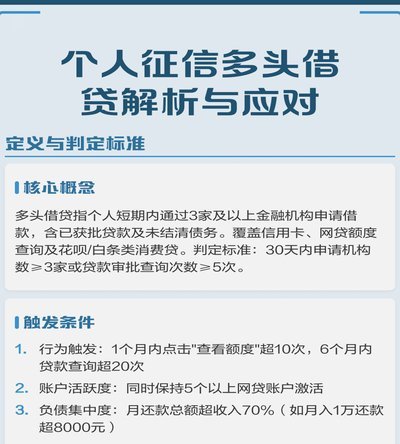
多头贷,表面上是个人信用不足的无奈,实则折射出消费超前与金融供给失衡的深层矛盾。当银行贷款门槛高企,互联网金融平台便成了信用匮乏者的救命稻草,却也埋下了债务缠身的隐患。多头贷的本质,是信息孤岛与风险定...
分期乐可以取现吗?
分期乐作为国内领先的消费分期平台,其核心业务模式建立在商品分期与信用评估的基础之上。平台通过审核用户的消费能力与信用记录,将额度分配至特定商品的分期支付场景中。这种设计本质上与传统信用卡取现存在本质区...
套花呗2021:数字化文物保护新进展
### 套花呗2021:数字化文物保护的新机遇与挑战 套花呗作为一种基于人工智能和大数据的文物保护工具,在过去几年中经历了显著的发展。2021年,套花呗进一步升级其技术能力,能够更精准地识别、分类和...
便荔卡包的归属地:它到底由哪个公司运营?
便荔卡包在当前数字金融生态中的定位,往往与特定的支付牌照持有方紧密关联。其品牌标识的呈现方式,直接折射出背后运营主体的业务范畴。不同于泛娱乐化的虚拟产品,这类实体或半实体的卡包设计,通常承载着资金流转...