套现的艺术:掌控你的资金流动
资金流动的隐性路径往往隐藏在消费行为的细节中,这种“套现”并非指非法操作,而是对现金流的精准把控。现代金融体系中,个人或企业通过短期融资工具将长期资产转化为可支配资金的现象普遍存在。例如,利用信用卡账单分期、保理业务或供应链金融等手段,将未来收入提前变现。这种操作本质上是对时间价值的再分配,但需要警惕的是,过度依赖此类工具可能引发债务滚雪球效应,导致资金链断裂风险。
消费主义浪潮下,个体对“可支配收入”的认知常被营销话术扭曲。商家通过分期免息、预付优惠等策略,实质上是将消费行为转化为资金占用的金融产品。这种包装后的“花的钱”往往包含隐性成本,如利息转化的消费税、信用额度占用带来的机会成本。精明的消费者应建立资金流的全周期模型,区分必要支出与欲望驱动的消费,避免将短期现金流强行拉长为长期负债。
企业层面的“套现”策略更具复杂性,涉及资本结构优化与现金流管理的平衡。通过应收账款证券化、库存质押融资等手段,企业可将未实现的销售收入转化为即期可用资金。但这种操作需匹配严格的风控体系,避免因过度依赖短期融资导致资产负债率失衡。典型案例显示,部分制造业企业通过供应链金融将账期从90天压缩至30天,但需同步提升应付账款周转效率以维持运营。
资金套现的终极目标应是构建可持续的财务循环,而非一次性消耗。个人可借助零基预算法,将收入按必要支出、储蓄、投资三类进行结构性分配;企业则需通过现金流折现模型,评估不同套现方式的边际效益。关键在于建立动态调整机制,当市场环境变化时,能迅速切换资金使用模式。这种灵活性往往决定资金套现策略的成败,也是财务健康度的重要指标。
相关文章
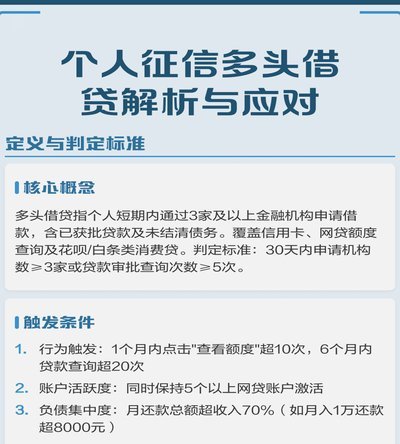
多头贷困局如何破解?
多头贷,表面上是个人信用不足的无奈,实则折射出消费超前与金融供给失衡的深层矛盾。当银行贷款门槛高企,互联网金融平台便成了信用匮乏者的救命稻草,却也埋下了债务缠身的隐患。多头贷的本质,是信息孤岛与风险定...
白条取现多久?
近年来,消费金融产品日益丰富,而阿里巴巴旗下的“白条”凭借其便捷性和信用门槛较低的特点,在用户中占据了重要地位。对于“白条取现时间是多长”的问题,我们需要从多个维度来解析。 首先,根据官方信息,“...
套花呗2021:数字化文物保护新进展
### 套花呗2021:数字化文物保护的新机遇与挑战 套花呗作为一种基于人工智能和大数据的文物保护工具,在过去几年中经历了显著的发展。2021年,套花呗进一步升级其技术能力,能够更精准地识别、分类和...
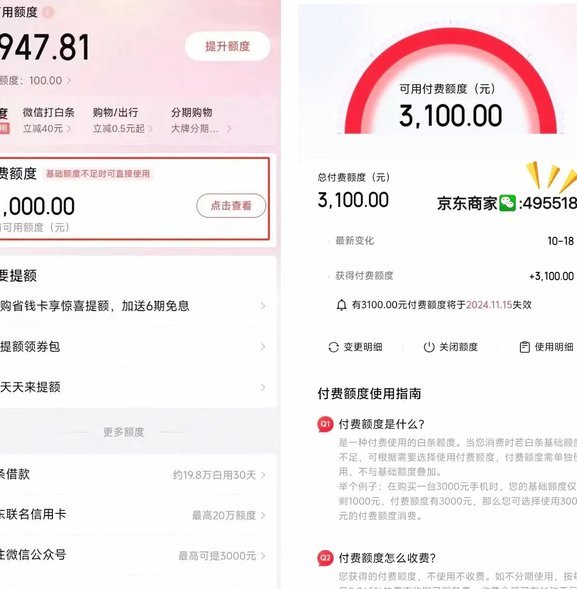
白条套现软件的隐性风险
数字信用额度的扩张在无形中制造了一种“流动性假象”。当白条等授信额度被用户视为随时可调用的备用金时,资金的边界感会随之模糊。所谓的“套现软件”本质上是在利用这种认知偏差,试图通过非正规的技术路径,强行...
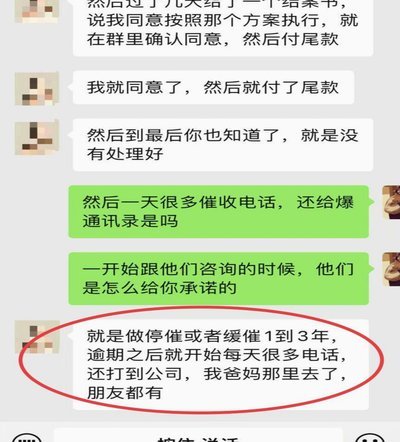
分期乐逾期怎么办?解决方法全知道!
面对分期乐逾期的问题,首先需要明确的是,每一种情况都有其解决之道。第一步就是及时了解自己的欠款状况和具体的还款期限,这一步看似简单却至关重要,因为它直接影响到后续的处理策略。一旦发现逾期问题,用户应当...
如何有效回收羊小咩的资金
要从“羊小咩”这样的企业中有效套取资金,必须深入理解其运营机制和资金流特性。首先,“羊小咩”作为一家虚拟企业的名称,意味着我们面对的是一个特定的业务场景或故事背景。在实际操作中,这一过程需要通过法律、...