微信分期怎么操作?隐藏风险需警惕
微信分期的核心逻辑在于将支付场景与信用体系深度耦合,通过用户行为数据构建动态评估模型。当用户在微信生态内完成支付后,系统会实时抓取消费频次、金额、支付方式等维度数据,结合历史信用记录生成信用评分。这一过程不同于传统信贷审批,其优势在于依托微信支付的高频交易场景,实现毫秒级的额度测算。但需警惕的是,部分商家通过诱导性话术将分期包装成"零门槛"服务,实际隐含年化利率超过48%的隐形成本,用户需仔细核对合同条款中的计息规则。
技术架构层面,微信分期依赖于分布式风控系统与金融机构的协同作业。当用户发起分期申请时,系统会调用多家合作方的风控接口,通过多维数据交叉验证用户资质。这种技术方案既保障了资金流转的合规性,也使得分期额度能根据用户画像动态调整。但值得注意的是,部分用户因过度依赖算法推荐,可能在未充分评估自身还款能力的情况下接受超出承受范围的分期方案,这种行为模式正在形成新型消费风险。
用户行为模式呈现出明显的场景化特征,购物、旅行、教育等高频场景中,分期支付已从补充性工具演变为消费决策的核心变量。某电商平台数据显示,带有分期选项的商品转化率较传统支付方式高出37%,这种数据背后反映的是用户对即时满足的强烈需求。然而,当分期付款与冲动消费形成正反馈循环时,可能导致个人负债率突破警戒线,尤其在经济下行周期中,这种风险会进一步放大。
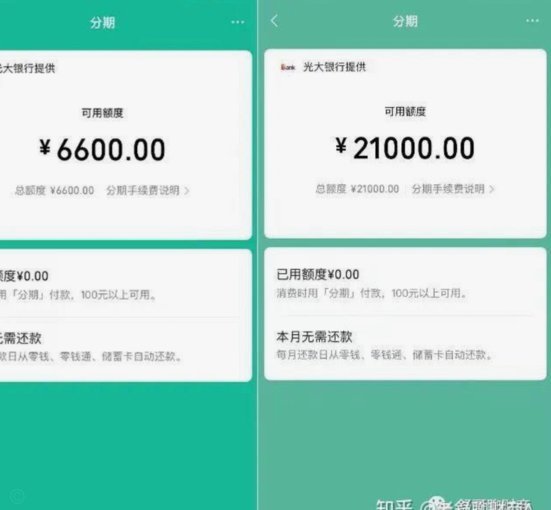
监管框架正在加速完善,微信分期的运营需同时满足央行征信系统接入要求与《网络借贷信息中介机构业务活动管理暂行办法》的合规标准。技术层面,系统通过加密算法保障用户支付数据安全,但部分用户仍存在权限配置不当导致信息泄露的风险。建议用户定期检查账户授权记录,避免因第三方应用过度索取权限而引发隐私泄露。
相关文章
白条安全套取现金指南
近年来,随着互联网金融的蓬勃发展,“白条”作为一种在线消费信贷服务受到越来越多消费者的青睐。然而,在实际操作中,部分用户可能出于特定原因想要将“白条”中的信用额度转换为现金使用。本文旨在探讨如何安全且...
得物提现攻略:取消订单影响详解
得物app的提现机制与许多同类平台有着显著区别,它并非直接将销售所得汇入你的个人银行账户,而是通过其独特的“货到付款”模式构建了一个复杂的生态系统。理解这一点是解决提现问题的关键。得物的核心商业模式依...
花呗收款秒到账吗
近日,随着移动支付的普及和电商交易的多样化,“花呗收款秒到账”成为了不少商家关注的话题。实际上,要准确回答这一问题并不简单,因为“秒到账”的说法往往基于特定条件和情境。 首先需要明确的是,支付宝官...
白条额度:信用与风险的深层解读
“白条额度取出来”在金融世界并非一个简单的消费行为,它代表着信用关系的微妙平衡,也反映了个人财务管理和金融机构风险评估之间的复杂互动。最初的理解可能仅仅将这视为一种便捷的支付方式,但深入思考后,会发现...
花呗如何安全提现
花呗提现的核心逻辑在于信用额度的转化。当用户选择将额度提现至银行卡时,系统会基于账户信用评分、历史消费行为及还款记录进行动态评估。这一过程并非简单的资金转移,而是通过算法模型对用户负债率、资金周转能力...
携程拿去花如何合理利用
针对“携程拿去花怎么自己套出来”的问题,首先要明确“拿去花”是携程推出的一款旅行消费金融产品,旨在为用户提供更灵活的旅行消费方式。理解这一产品背后的逻辑和运作模式,是自行“套取”或合理使用该产品的前提...