分期乐额度秒拒深层逻辑:算法风控与用户期待为何错位
信用产品的“分期乐额度秒拒”,并非孤立的个人问题,它本质上揭示了现代金融风控系统与用户心理期待之间一次深刻的结构性错位。当营销前端打造出看似无上限、即时落地的愉悦体验时,后台隐藏的算法门槛和风控模型却如同冰冷的闸门,瞬间切断所有的连接。这种秒拒机制,首先是金融机构对风险敞口进行极度敏感的自动防御反应,它远超单一征信报告的负面记录判断,而是将您的交易行为、消费习惯频率、甚至跨平台的数字足迹整合进一个全景式的信用画像中,计算的是一个实时变化的“可承载量”而非简单的“是否逾期”。这种从宏观风控角度的即时否定,才是其最核心的痛点。
造成秒拒表象深层的原因,在于当前的算法模型倾向于采用高召回率(Recall)优先级的安全机制,宁愿误判一个健康的优质客户,也不能错过任何潜在的风控漏洞。因此,系统对用户行为模式的异常波动极其敏感。例如,在极短时间内发起多个不同额度、不同商户的查询和申请尝试,即使这些请求都只是出于“观望”或“试探”,在算法识别链条中也会被解读为一种信息不对称下的高风险交易意图——缺乏明确消费目的,呈现出“功利性焦虑”。模型不会去理解您的动机属于好奇心驱动的测试,只会将其编码为潜在的资金需求急迫度,从而触发最为保守、即最严格的拒贷预警机制。
更深层次的问题在于产品设计层面的诱导式营销。行业普遍误将“大额”、“高分期”与“可及性”划等号,通过极具吸引力的表面额度和流程简化,成功地建构了一个认知陷阱。消费者自然会将这些表象的便利性视为信用评级的有力背书。然而,真正的风控模型却在消费者的无意识层面运行着更复杂的校验矩阵,它评估的是“交易可持续性”和“用户生命周期价值(LTV)”的匹配度。当您的当前财务画像无法与产品拟定的高额、长周期的还款负债曲线进行线性预测时,无论营销手段多么华丽诱人,系统最终都会以最简洁、不可辩驳的算法语言——秒拒,结束这场交锋。
解决“分期乐额度秒拒”现象的关键出路,不在于单纯地提升个人信用分数或等待负面记录消退,而是构建一个更具解释性和前瞻性的信用评估生态系统。金融科技和数据科学需要超越传统的滞后性(Lagging)的征信报告模型,转向能够处理用户需求背后的“情境化认知”(Contextual Cognition)。理想的模型应当能够将单一的交易行为与用户的实际生命周期阶段、消费场景属性进行关联分析,从而构建出动态调整的信用画像。这不仅要求金融机构具备更强大的数据整合能力,也促使消费者必须养成一种科学且有策略性的财务信息披露习惯,避免陷入凭空制造的高频查询行为陷阱之中。
相关文章
花呗能提现吗?风险揭秘
花呗本质上并非现金储备,它是一条基于用户消费行为建立的、具备周期性偿还属性的信用额度。许多人将这种消费信贷的循环机制误解为可直接提取的流动资金。从金融架构的角度剖析,花呗的核心逻辑是“事前承诺消费,事...
鹿优选提现攻略
鹿优选作为一个电商平台,其提现规则和流程是用户关注的重点。首先需要明确的是,能否提现取决于平台的政策以及用户的账户状态。一般情况下,用户在完成一定金额的订单交易后,可申请提现到绑定的银行卡中。然而,不...
携程“拿去花”功能详解
携程平台近年推出的“拿去花”功能,本质是将用户积分与消费场景深度绑定的数字化权益体系。该功能通过算法模型将用户历史消费数据、偏好标签与积分价值进行动态匹配,生成个性化可使用的虚拟权益。例如用户在酒店预...
分期乐可以取现吗?
分期乐作为国内领先的消费分期平台,其核心业务模式建立在商品分期与信用评估的基础之上。平台通过审核用户的消费能力与信用记录,将额度分配至特定商品的分期支付场景中。这种设计本质上与传统信用卡取现存在本质区...
花呗如何安全提现
花呗提现的核心逻辑在于信用额度的转化。当用户选择将额度提现至银行卡时,系统会基于账户信用评分、历史消费行为及还款记录进行动态评估。这一过程并非简单的资金转移,而是通过算法模型对用户负债率、资金周转能力...
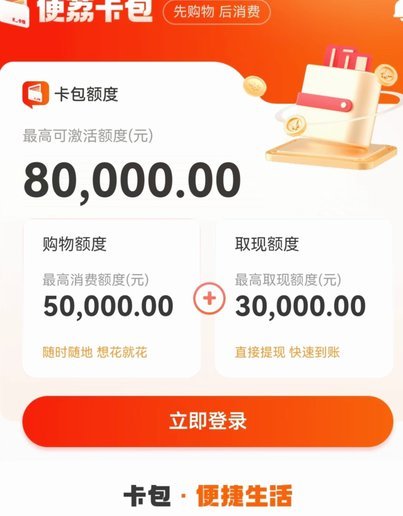
羊小咩购物卡包余额如何安全提现到微信?
为了顺利地把羊小咩购物里的便荔卡包中的钱提现到微信,首先需要确保您已注册并登录羊小咩购物账号,并且已成功绑定微信支付。这个过程虽然简单,但也是关键步骤之一。在绑定微信支付时,系统会要求您输入微信账号的...