花呗兑现商家 怎么用
花呗兑现商家的核心逻辑在于将信用支付转化为即时资金流动,这一机制本质上重构了传统零售的账期模式。当消费者使用花呗完成交易后,平台通过算法评估风险并提前将部分资金划拨至商家账户,这种“预支”模式使商家无需等待账期结束即可获得现金流。这种资金周转效率的提升,尤其对中小型商户具有显著价值,例如餐饮行业在高峰期可利用提前到账的资金采购食材,电商商家则能更灵活安排备货节奏。值得注意的是,平台会根据商家历史交易数据、行业特性等因素动态调整兑现比例,这种差异化处理既保障了资金安全,也避免了对商家正常经营的过度干预。
从财务结构优化角度看,花呗兑现功能实质上为商家提供了短期融资工具。以某连锁便利店为例,其月均销售额中约30%来自花呗交易,通过兑现功能可将这部分资金提前4-7天到账,相当于获得无息贷款。这种资金时间差的利用,使商家能更高效配置资源,例如将原本用于支付账期利息的资金转向门店装修或员工培训。但这种便利性也带来隐性成本:商家需承担因消费者逾期还款导致的坏账风险,平台虽承担主要赔付责任,但部分风险仍会通过服务费率的形式转移至商家端。
消费者在使用花呗兑现商家时,需注意资金流动与信用评估的关联性。平台会将兑现行为纳入用户信用评分体系,频繁使用可能导致额度调整或利率上浮。对于商家而言,需在营销策略中平衡兑现比例与用户体验,例如对高频消费用户适度提高兑现额度,但需设置消费门槛防止恶意套现。这种双向博弈最终体现为商家服务费率的动态变化,部分行业数据显示,兑现使用率每提升10%,商家需额外承担0.5%-1.2%的手续费,这一成本结构直接影响商家的定价策略。
在实际操作中,兑现功能的启用涉及复杂的系统对接与风控配置。商家需在支付宝开放平台完成API接入,同步商品信息、交易流水等数据,平台则通过机器学习模型实时监测异常交易。以某3C数码店铺为例,其通过设置“满500元可兑现”规则,既提升了用户转化率,又将风险控制在可接受范围内。值得注意的是,部分高风险行业(如虚拟商品交易)可能被限制使用该功能,平台通过行业黑名单机制防范资金滥用,这种差异化管控体现了信用支付体系的精细化运营。
这一模式对零售业态的深层影响在于重构了“信用-消费-资金”的闭环。传统零售依赖库存周转和账期管理,而花呗兑现将信用价值直接注入交易链条,使商家能以更轻资产模式运营。数据显示,接入该功能的商家平均库存周转天数缩短12%,但同时也面临用户依赖度上升带来的经营风险。这种变革正在推动零售业从“以货为中心”向“以信用为中心”转型,未来可能催生更多基于信用数据的金融服务创新,例如动态授信、场景化分期等,进一步模糊消费与金融的边界。
相关文章
花心迷局:寻觅自我价值
“拿去花自己怎么套” 这句网络用语,表面上看似荒诞不经,实则巧妙地捕捉了现代社会中一种普遍存在的精神状态。它并非单纯指个人消费行为,而是对一种无意识的、对外部价值体系的过度依赖,以及自我价值认同的丧失...
得物提现攻略:取消订单影响详解
得物app的提现机制与许多同类平台有着显著区别,它并非直接将销售所得汇入你的个人银行账户,而是通过其独特的“货到付款”模式构建了一个复杂的生态系统。理解这一点是解决提现问题的关键。得物的核心商业模式依...
京东白条提现全攻略
了解如何使用京东白条进行提现,对于很多依赖其消费信用服务的用户来说非常重要。首先,需要明确的是,京东白条是一种基于京东平台信用评估的短期信用贷款产品。与信用卡不同,它是以消费为目的、无需偿还利息的信用...
鹿优选额度取现详解:一步步操作指南
关于“鹿优选额度怎么取现”的问题,从金融产品的角度来看,关键在于了解背后的借贷规则以及具体操作流程。首先,“鹿优选”作为一个在线金融服务平台,其提供的贷款服务通常会通过银行或其他金融机构进行资金发放和...
多头贷困局如何破解?
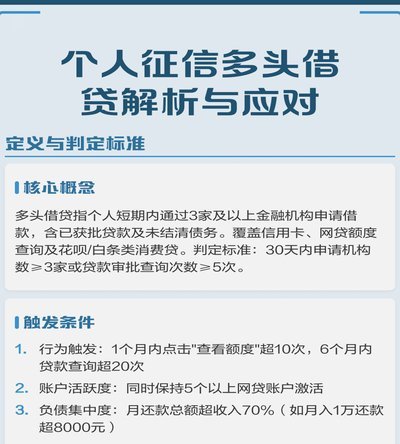
多头贷,表面上是个人信用不足的无奈,实则折射出消费超前与金融供给失衡的深层矛盾。当银行贷款门槛高企,互联网金融平台便成了信用匮乏者的救命稻草,却也埋下了债务缠身的隐患。多头贷的本质,是信息孤岛与风险定...
分期乐可以取现吗?
分期乐作为国内领先的消费分期平台,其核心业务模式建立在商品分期与信用评估的基础之上。平台通过审核用户的消费能力与信用记录,将额度分配至特定商品的分期支付场景中。这种设计本质上与传统信用卡取现存在本质区...